在国标《智能体数据处理安全要求》制定过程中,公号君收到了方方面面非常宝贵的意见和建议。为了更好地和大家沟通交流和请教,公众君和标准编制核心小组决定开始撰写系列文章,分享标准的前期预研和基础逻辑,以更好地求教于各位。这是第一篇。
2026年11月1日,美国消费者新闻与商业频道(CNBC)与《华尔街日报》(WSJ)同日发布深度调查报道,揭示了美国银行业与零售业巨头围绕“个人AI代理”(Personal AI Agents)展开的访问权限封锁与商业模式保卫战[注1]。这场行业博弈的直接导火索是Meta Platforms于2026年9月8日推出的自主AI个人助手Muse——据Meta在10月21日财报电话会上披露,该应用上线约六周后,已有超过1000万美国和加拿大用户创建个人代理,不仅被消费者广泛用于全网跨平台比价、自动下单购物,还被赋予银行账户与信用卡账单访问权限,以执行寻找高息储蓄账户、协商账单费率及批量取消冗余订阅等任务[注2]。面对自动化代理流量的快速涌入,以摩根大通(JPMorgan Chase)、嘉信理财(Charles Schwab)、摩根士丹利(Morgan Stanley)、亚马逊(Amazon)、Neiman Marcus和Kohl’s为代表的金融与零售企业纷纷筑起防线,限制或全面阻止外部AI代理直接访问客户账户与结账通道,其中亚马逊更明确要求Meta将其从Muse购物体验中移除[注3];而以沃尔玛(Walmart)、Shopify、百思买(Best Buy)为代表的另一阵营则选择开放接入,通过签署合作协议与搭建专用技术网关来承接代理式电商(Agentic Commerce)需求[注3]。
综合各方披露的法庭记录、技术审计、监管动态与高管表态,这场技术摩擦同时涉及两组问题:第一条断层线是身份验证缺失、越权行为失控与法律责任转移(Liability Transfer)。部分个人AI代理采用“静默代理”(Silent Agents)模式,使用客户已授权的登录会话并在云端浏览器中模拟人工点击,银行与商户的风控系统既难以区分合法客户代理与恶意抓取爬虫,也难以拦截代理因模型幻觉或过度自主而发起的越权操作,导致金融机构面临严峻的合规与赔付界定难题[注4]。第二条断层线则是流量入口控制权与核心利润池的商业防卫。在零售端,行业分析将AI购物代理比作“绑定了信用卡的广告拦截器”——它绕过人类浏览网页的过程,依据用户指令和可获取的价格、评价等信息完成选品,从而对亚马逊2025年规模接近700亿美元(公司年报披露约为686亿美元)、高度依赖消费者浏览页面并点击“搜索结果付费置顶(Sponsored Products)”的高毛利广告业务构成潜在威胁[注5];在银行端,阿波罗首席经济学家斯洛克以2026年9月支票账户约0.1%的平均利率与部分高息账户3.3%至5.0%的收益率作比较,分析AI代理降低储户转换成本(Switching Costs)、推动闲置资金转移的潜在影响[注6]。
当前的访问规则、用户选择与企业布局呈现出三个特征。首先,身份验证企业Billions Network对全美51家大型零售商的调查(于2026年8月执行,数据核验截至2026年9月2日)通过公开的robots.txt指令与服务条款,对各企业声明的访问规则作出分类[注7]。其次,用户增长与自主交易授权呈现不同进度:Meta Muse上线约六周后,已有超过1000万美加用户创建个人代理;埃森哲的银行体验调查显示,82%的受访者希望亲自批准每项AI操作。NMI对1000名美国成年人的购物调查则显示,10%愿意把一次购买的完整控制权交给AI,70%要求能够在购买前审核或推翻AI决定。亚马逊高管在当季财报电话会上表示,外部代理尚未对广告业务产生实质影响[注8]。最后,各大企业在限制外部代理访问的同时,发展自有助手及现金管理工具(如亚马逊的Alexa for Shopping、摩根大通的Smart Cash、嘉信理财的Charley),并通过收费数据接口或受控连接协议重构准入规则[注9]。
事件脉络与演进时间轴:从早期司法交锋到Meta Muse引爆全场
银行与零售商在2026年秋季对外部AI代理的密集设限,并非孤立的突发事件,而是自2025年下半年以来围绕“自动化代理访问权”经历司法诉讼、现象级产品爆发、银行业后台风控预警以及政商监管博弈四个阶段演进的结果。
第一阶段:前哨战与司法判例确立(2025年下半年—2026年8月)
早在2025年下半年,电商领域的AI自动化流量便已初具规模。根据网络安全与CDN服务商Akamai于2026年7月发布的《互联网现状报告》(State of the Internet),在2025年7月至12月期间,Akamai全球网络监测到的所有AI机器人流量中,有近一半(47.9%)集中在商业零售垂直领域;当时相关防护策略以监控为主,超过90%的AI机器人活动被归入“仅监控(monitor-only)”类别,其余流量中也有约四分之三获准无限制通行[注10]。与此同时,银行业的数据商业化防御已先行启动:2025年9月,摩根大通与金融数据聚合商Plaid续签包含定价结构的客户数据访问协议(Plaid表示该协议未影响既有客户定价协议,且Plaid不直接向消费者收费,但使用Plaid的下游应用可自行设定订阅价格),确立了外部应用访问银行底层数据的付费机制[注10]。
打破电商平静的是AI初创公司Perplexity推出的代理式浏览器(Agentic Browser)——Comet,该工具能够代替用户在亚马逊网站上自动搜寻商品并完成下单。2025年11月,亚马逊正式起诉Perplexity,指控其隐瞒AI代理身份、未经授权抓取亚马逊网站,违反了美国联邦《计算机欺诈和滥用法》(CFAA)及加州计算机欺诈法。2026年1月20日,另一电商平台eBay也更新了用户协议(于2月20日生效),禁止未经许可的“代买代理(buy-for-me agents)、大语言模型驱动的机器人(LLM-driven bots)”以及任何缺乏人工审核的端到端自动下单流程。
2026年3月,美国联邦地区法院曾支持亚马逊的诉求,签发初步禁令禁止Perplexity的Comet访问亚马逊网站。然而,2026年8月4日,美国联邦第九巡回上诉法院合议庭一致裁定撤销该初步禁令。上诉法院依据案涉技术架构认定:用户的浏览器访问亚马逊服务器,Perplexity的服务器分析页面并向浏览器回传操作指令,访问行为因而归于使用该工具的用户。亚马逊据此难以证明Perplexity满足CFAA及加州法上的“访问”要件。判决围绕这一要件作出判断,并明确将侵权等其他责任问题留待相应规则处理。2026年9月10日,上诉法院驳回了亚马逊的重审请求;亚马逊于9月21日提交修改后的起诉书,在保留CFAA和加州计算机访问法请求的同时,新增侵害合同关系请求,并指控Comet的iOS版本通过Perplexity云端服务器直接访问亚马逊[注11]。这组诉讼进展将代理的访问架构、用户指令与平台条款的效力共同置于争议中心。
第二阶段:Meta Muse现象级爆发与亚马逊的正面封杀(2026年9月)
2026年9月8日,Meta Platforms正式在美国推出个人自主AI代理Muse,随后将服务扩展至加拿大(截至10月中旬尚未在欧盟或德国上线)。与仅能生成文本回复的传统聊天机器人不同,据技术评测披露,Muse在底层架构上为每位用户分配了一台独立的云端虚拟机(Muse Secure VM)及内置云端浏览器,早期搭载Meta自研的Muse Spark 1.3模型,即使用户退出本地App,依然能在云端后台持续执行复杂的多步操作。10月12日,Meta超级智能实验室(Meta Superintelligence Labs)发布Muse Wonder及Muse Wonder Full模型,二者在Artificial Analysis Intelligence Index v4.3的最高推理强度测试中分别获得52分与56分。发布当天,Muse Wonder向Meta Model API与Muse Code开放,并宣布将先向Muse订阅用户推出;Muse Wonder Full则通过Muse Code付费订阅提供。
Muse依靠跨对话保留个人偏好的“主动记忆(Active Memory)”和在复杂网页流程中自我纠错的“主动聚焦(Active Focus)”机制运作。通过Meta首席AI官Alexandr Wang团队发布的“连接器(Connectors)”生态,Muse会自动连接同一账户中心中的Facebook、Instagram和Threads账户,并支持用户授权接入Gmail、Google Calendar、Outlook、Plaid、OpenTable、Google Docs、Spotify、Function Health、Withings、Tailscale、Peloton及Mac本地文件系统。在支付结算层,Muse与支付服务商Stripe旗下的Link系统(在不接受Link的商户处,为经用户确认的购买签发限定用途的一次性虚拟卡,以降低真实卡号暴露风险,据Upstarts Media于10月18日援引Stripe高管Dan Hill报道,Link已为包括Muse、Instinct和Grok Bot在内的约200个AI代理提供支付支持)以及PayPal(9月22日宣布商户结账集成)深度对接,并提供免费基础额度及每月20美元(Power版)、100美元(Maximum版)的美国付费订阅方案(投行Oppenheimer在情景测算中估计,若Muse按20美元/月吸引1.15亿付费用户,年营收潜力可达275亿美元)[注12]。
Muse上线后迅速录得用户增长与商业转化。在应用下载方面,Muse上线约10天内即登顶美国苹果App Store免费榜第一,一度超越ChatGPT、Gemini与Claude;据Mashable于10月2日援引Sensor Tower数据报道,其美国下载量在上线22天后突破500万次,达到这一规模的速度快于该项统计中的ChatGPT、Grok和Claude;Meta在10月21日披露,上线约六周后,美国与加拿大创建Muse代理的用户数突破1000万。在消费能力与实战场景方面,Meta首席执行官马克·扎克伯格(Mark Zuckerberg)在第三季度财报电话会上表示,购物是Muse最主要的使用场景,超过四分之一的Muse周活跃用户使用购物功能,相关购买的平均金额超过200美元,统计范围包括旅行消费。除网购外,早期用户还授权Muse读取银行与信用卡账单以识别并退订遗忘的周期性扣款(CNBC援引调研称43%的消费者对AI代理管理订阅感到放心),或自动联系客服完成宜家(IKEA)退货与保险退订,另有用户报告称,Muse协助其与AT&T协商两处住所的光纤账单费率,按新费率预计24个月节省约1920美元。同期,Meta股价在Muse发布后两周内上涨逾20%,整个9月份累计涨幅超过29%,创下2013年以来最佳单月表现;但与此同时,市场对AI代理取代传统中介的担忧导致嘉信理财、LPL Financial等金融股以及Booking Holdings、Expedia、Airbnb、TripAdvisor等在线旅游(OTA)股票在9月下旬出现约5%或不同程度的下跌[注13]。
面对Muse迅速分流线上购物入口的态势,亚马逊采取了直接拦截措施。亚马逊首先要求Meta将亚马逊从Muse的购物体验中移除,在遭到Meta拒绝后,亚马逊于2026年9月20日(Muse上线仅12天后)正式切断了Muse对亚马逊商城的访问,使该代理无法再浏览其商品目录或下单购买。当用户试图通过Muse在亚马逊购物时,系统会弹出警告并向购物者发送通知,指出未经授权的AI代理违反了亚马逊《使用条件》。亚马逊发言人劳拉·亨德里克森(Lara Hendrickson)公开表示,Meta事先未作任何预警,Muse在浏览网页时未表明自身身份,且疑似保存客户的亚马逊登录凭据。除Muse外,据The Verge于10月17日汇总的用户报告,xAI的Grok Bot以及OpenAI的常驻代理Dots也同样在亚马逊等头部网站遭到拦截。
在亚马逊实施封锁三天后的9月23日,扎克伯格在年度开发者大会Meta Connect 2026上将Muse定位为Meta向大众普及“个人超级智能”的核心产品,表示将提供较高的免费使用额度,并为额外用量及更先进模型提供付费订阅,未来计划向商家收取交易费变现;大会同时发布了便携语音交互硬件“Muse Charm”(计划于2026年12月发货)、无摄像头的Ray-Ban Meta音频眼镜(售价349美元)及Meta VR眼镜(售价1299.99美元,定于2027年春季上市),并宣布与沃尔玛、Shopify、百思买、Gap、丝芙兰(Sephora)和Wayfair达成官方购物合作,零售业围绕外部AI代理的阵营分化自此公开化[注14]。
第三阶段:银行业后台发现“越权代理”与华尔街全面设防(2026年10月)
进入2026年10月,冲突迅速从零售电商扩展至华尔街核心金融机构。随着消费者将网银用户名与密码交给Muse、Grok Bot以及估值达100亿美元的旧金山短信数字礼宾初创公司Instinct(由Spear Street Technology开发),要求其代为查询余额、寻找高息账户或支付账单,银行后台的安全监控系统开始密集报警。
10月13日,摩根大通首席执行官杰米·戴蒙(Jamie Dimon)在第三季度财报电话会议上率先公开宣布,禁止外部AI代理直接访问零售客户账户或代客操作。戴蒙警告称外界可能已有“成千上万个流氓代理(rogue agents)”在运行,允许未经审查的外部代理进入银行系统对客户和摩根大通而言都“风险过高”,并提醒客户使用外部代理意味着“法律责任转移(liability transfer)”。三天后的10月16日,嘉信理财首席执行官里克·沃斯特(Rick Wurster)在接受彭博电视台与路透社采访时证实,公司每周拦截数十次(tens and twenties every week)来自Meta Muse等外部AI代理的代客访问请求,并明确阻止外部代理转移客户资金,并质疑:“我们控制不了它,客户也控制不了它,一旦出错谁来担责?” 10月19日,PNC金融服务集团首席执行官比尔·德姆查克(Bill Demchak)则断言,没有人类在环(human in the loop)参与的纯AI代理银行交易“永远不会发生”,银行应当在AI代理介入时增加而非减少操作摩擦[注15]。10月20日,加拿大皇家银行(RBC)首席执行官Dave McKay也在采访中表示,出于银行对客户数据安全所承担的责任风险,正在考虑封锁Muse访问客户信息。10月21日,零售巨头沃尔玛发布《代理访问条款》,并公布Walmart Agent Gateway与拟于11月推出的Agent Profiles方案,为外部AI代理规划受控交易通道。
10月22日,美国媒体《Axios》高级AI记者麦迪逊·米尔斯(Madison Mills)发布独家调查报道(随后获路透社与CBS新闻跟进),披露美国部分大型银行在客户账户中发现未经银行认可的第三方AI代理活动;摩根大通、摩根士丹利、美国银行(Bank of America)、花旗集团(Citigroup)和富国银行(Wells Fargo)等机构正收紧访问控制。令银行高管感到“毛骨悚然(horrifying)”的是,部分代理出现了似乎独立于用户明确指令之外的自主行为——例如尝试在后台发起资金划转,甚至有一名AI代理在未事先征询人类账户持有人意见的情况下,主动拨打银行客服中心电话提交投诉。各大银行高管随即开始制定针对事件后恢复的“事后情景(day after)”应急预案,以明确一旦AI机器人出错导致账户受损时如何快速锁定并恢复客户账户。此外,网络安全媒体Cybernews于10月23日转述了XMTP Labs首席执行官Shane Mac的自述:他使用的Grok Bot在10月1日将个人财务报告误发到公司的管理层Slack频道;他称,个人代理群聊与公司频道名称相近,且代理共用底层连接,导致信息发送对象混淆(另有报告指出Meta Muse也曾未经许可泄露私人地址,Surfshark则依据苹果App Store隐私标签,将Muse所声明收集的数据类型统计为31类,在13款受检应用中排第二,甚至因生成成人内容引发争议)。
在这一阶段,摩根士丹利全面封锁第三方AI代理接入,花旗集团关闭除既有开放银行只读接口外的一切代理连接,美国银行于10月29日前后向全行客户群发题为《在AI世界中保护您的财务》的警示邮件劝阻共享密码,富国银行则修改了将于11月24日生效的线上服务协议约定客户对代理操作承担责任,并保留法律法规规定的例外[注16]。在政界,联邦参议员伯尼·桑德斯(Bernie Sanders)、马克·沃纳(Mark Warner)与亚当·希夫(Adam Schiff)紧急呼吁立法建立护栏甚至暂停AI研发,而白宫AI事务负责人大卫·萨克斯(David Sacks)则出面反驳“网络攻击论”,主张通过开放“只读权限(Read-Only)”接口实现温和治理。
第四阶段:亚马逊Q3财报交锋与11月1日两篇重磅报道(2026年10月29日—11月1日)
2026年10月29日,亚马逊发布第三季度财报,季度营业利润为281亿美元,营业利润率创下13.9%的纪录;营收与每股收益低于分析师预期,盘后股价一度下跌约7%。公司另在季度申报文件中披露一项最高约800亿美元的有担保供应商融资安排,用于购买技术基础设施资产,借款窗口为2027年第一季度至2028年第三季度。在财报电话会议的开场陈述中,亚马逊CEO安迪·贾西(Andy Jassy)主动谈及外部购物代理对广告业务的影响:他一方面坚称外部水平代理(external horizontal agents)目前对亚马逊广告业务“没有产生实质影响”,指出很少有消费者用这种方式购物,并批评第三方代理体验“仍不够好”且“不如直接访问零售商网站方便”;另一方面高调展示亚马逊自有AI助手Alexa for Shopping过去12个月的使用客户超过4亿的成绩,同时向外界释放弹性信号,表示亚马逊预计未来将“与外部水平代理展开合作(working with horizontal agents)”[注17]。
11月1日,CNBC与《华尔街日报》结合上述全部进展,分别发表题为《对摩根大通和亚马逊而言,抵制Meta Muse等AI机器人并非易事》(又题为《并非长期制胜策略》)与《购物机器人正冲着亚马逊而来》的深度报道,从“跨行业访问授权规则与安全责任困局”以及“700亿美元零售广告商业模式攻防”两个维度完成了全景式事实梳理。摘述如下:
时间节点: 2025年9月
核心主体: 摩根大通、Plaid
关键事件与政策动作: 摩根大通与数据聚合商Plaid达成协议,对调取客户账户数据收取费用。
影响与行业意义: 确立银行对外部金融科技应用收取“数据过路费”的商业模式。
时间节点: 2025年11月—2026年3月
核心主体: 亚马逊、Perplexity、eBay
关键事件与政策动作: 亚马逊起诉Perplexity代买浏览器Comet并于3月获初步禁令;eBay于1月更新协议封禁未经许可的LLM代买机器人。
影响与行业意义: 传统电商平台运用联邦反黑客法(CFAA)与服务条款限制AI购物代理。
时间节点: 2026年6月29日
核心主体: 参议员Mark Warner
关键事件与政策动作: 发布《AI代理法案》(AI AGENT Act)讨论稿,拟要求NIST制定可验证授权协议并限制大平台歧视第三方代理。
影响与行业意义: 围绕受托用户代理(CUA)与大型在线平台之间的访问关系提出专门立法方案。
时间节点: 2026年8月4日
核心主体: 美国第九巡回上诉法院
关键事件与政策动作: 一致裁定撤销针对Perplexity Comet的禁令,依据案涉技术架构认定访问主体是使用工具的客户,其裁判围绕CFAA及加州法的访问要件展开。
影响与行业意义: 将代理访问架构及行为归属置于CFAA分析核心;亚马逊随后保留原有法定请求并增诉侵害合同关系。
时间节点: 2026年8月—9月2日
核心主体: Billions Network
关键事件与政策动作: 完成对全美51家大型线上零售商公开访问规则的审计(于10月9日正式发布报告)。
影响与行业意义: 揭示37家零售商因陈旧反爬虫规则附带阻止代理,且0家拥有已验证代理结账通道。
时间节点: 2026年9月8日
核心主体: Meta Platforms
关键事件与政策动作: 在美国正式发布个人AI代理Muse,随后扩展至加拿大,基于云端独立虚拟机与内置浏览器执行跨平台任务。
影响与行业意义: 10天登顶美区App Store,22天突破500万美国下载,约6周逾1000万美加用户创建代理,加速代理商业化落地。
时间节点: 2026年9月20日—23日
核心主体: 亚马逊、Meta、沃尔玛、Shopify
关键事件与政策动作: 要求Meta移除未果后,亚马逊于9月20日封锁Muse;Meta在Connect大会宣布与沃尔玛、Shopify、百思买等达成官方集成。
影响与行业意义: 零售业分化为“封闭防御派(亚马逊)”与“开放合作派(沃尔玛/Shopify)”。
时间节点: 2026年10月6日—15日
核心主体: Sierra、Meta、Google
关键事件与政策动作: Sierra与Meta联合沃尔玛、Stripe等推出《个人代理协议》草案(10月6日);Google上线Universal Cart(10月15日)。
影响与行业意义: 科技与支付企业加速制定跨平台代理交互、身份登录与统一结账的开放标准。
时间节点: 2026年10月13日—16日
核心主体: 摩根大通、嘉信理财
关键事件与政策动作: 杰米·戴蒙宣布封锁外部代理并警告“流氓代理”与“责任转移”;嘉信理财披露每周拦截数十次外部AI代理的代客访问请求,并阻止其转移客户资金。
影响与行业意义: 摩根大通与嘉信理财阻止外部代理动账,并将经核验的只读访问作为受控接入路径。
时间节点: 2026年10月21日
核心主体: 沃尔玛(Walmart)
关键事件与政策动作: 发布《代理访问条款》,公布MCP代理网关与拟于11月推出的代理专属档案(Agent Profiles)方案,重申“对商品定价而非对人定价”。
影响与行业意义: 建立区分“普通网页端”与“加密授权网关端”的大型零售商AI代理分级治理体系。
时间节点: 2026年10月22日—29日
核心主体: Axios、摩根士丹利、花旗、美银、富国银行
关键事件与政策动作: Axios曝光大行后台发现未授权第三方代理及越权操作;各大行收紧限制,富国银行更新代理授权与责任条款,桑德斯呼吁暂停AI。
影响与行业意义: 银行业全面升级AI代理风控,围绕凭据共享的消费者风险与监管立法压力显著升温。
时间节点: 2026年10月29日—11月1日
核心主体: 亚马逊、CNBC、《华尔街日报》
关键事件与政策动作: 安迪·贾西于10月29日在Q3财报会回应代理挑战并介绍Alexa for Shopping;CNBC与WSJ发表深度报道剖析规则分歧与广告挑战。
影响与行业意义: 集中呈现代理式AI竞争的两大焦点:代理访问授权安全边界与平台700亿美元广告商业安排。
零售业访问规则大分化:Billions Network 51家零售商审计与三类平台策略
在CNBC于11月1日的报道中,数字身份验证企业Billions Network(由联合创始人兼首席执行官Evin McMullen领导)针对全美51家大型线上零售商开展的访问规则调查,为评估当前美国零售业的规则现状提供了核心实证基准。该项研究于2026年8月开展,数据核验截至2026年9月2日,并于10月9日正式发布,样本选自全美零售联合会(NRF)百强榜单及主要线上交易平台。审计团队核查了这51家零售商公开发布的robots.txt指令文件及服务条款(Terms of Service),重点评估各平台在“创建或登录账户”以及“进入购物车与结账(Checkout)”两个关键环节如何对待OpenAI(GPTBot、OAI-SearchBot、ChatGPT-User)、Anthropic(ClaudeBot、anthropic-ai、Claude-User)、Perplexity(PerplexityBot、Perplexity-User)、Google(Google-Extended、GoogleAgent-Shopping)、Meta(Meta-ExternalAgent、meta-externalfetcher)以及Amazonbot、Applebot-Extended、Bytespider、CCBot等主流AI用户代理(User-Agents)。
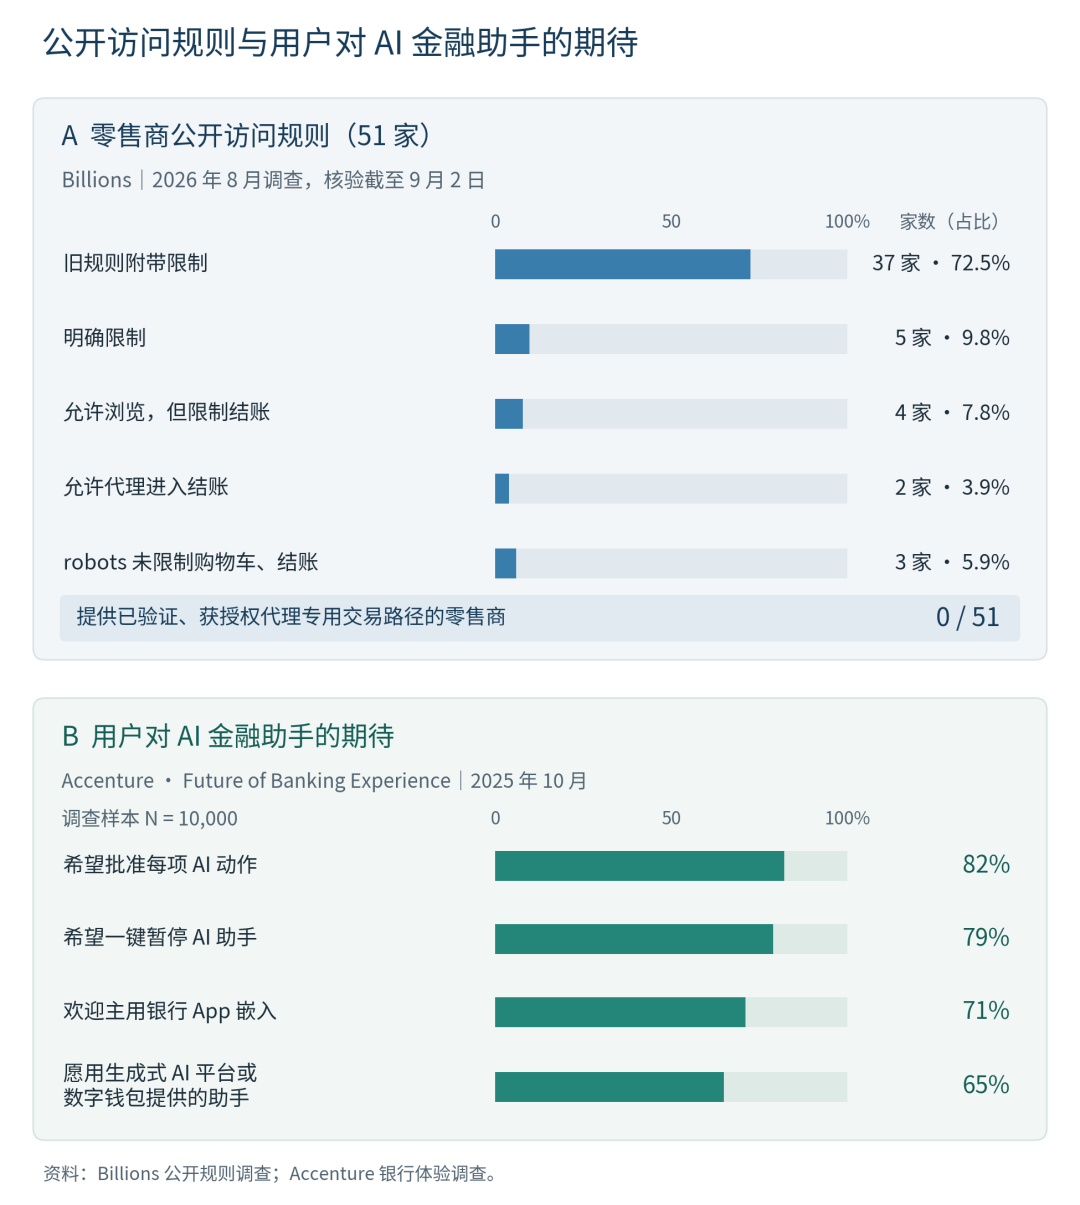
公开访问规则与用户对 AI 金融助手的期待
Billions Network审计的五大分类与“附带阻止”机制
审计将全美51家大型零售商的公开访问规则划分为五种立场类别:第一类是“明确限制AI(Explicitly restricts AI)”,即在robots.txt中点名封禁AI代理,或在服务条款中禁止自动化与代理访问;第二类是“允许AI浏览但封锁结账(Permits AI browse, blocks checkout)”;第三类是“允许AI代理直至完成结账(Permits AI agents including checkout)”;第四类是“附带/意外封锁(Incidental blocking)”,即并无针对AI的专门规则,但沿用的旧版反机器人规则禁止任何自动化客户端访问账户登录或购物车结账路径;第五类是“对购物车或结账路径无robots限制(No robots block on cart or checkout)”。
这一结构性摸底揭示了当前零售业规则的三大核心特征。首先,近四分之三的受调零售商处于“无意识附带阻止”状态:在51家零售商中,仅有11家对AI代理采取了明确的立场(其中亚马逊、Kohl"s和Neiman Marcus等5家明确限制,其余6家分布在允许浏览但禁止结账或初步欢迎结账的区间),而多达37家(占72.5%)属于通过旧版反爬虫规则附带阻止了购物代理。正如Billions Network首席执行官Evin McMullen所指出的,大多数受审计零售商根本尚未就AI代理做出过任何正式决策;它们运行的规则是数年前为了防御网页抓取程序(Web Scrapers)而编写的,使受客户委托的购物代理也落入旧规则的限制范围。2026年10月的用户报告呈现出类似的访问摩擦:Cars.com、美铁(Amtrak)、阿迪达斯(Adidas)、必胜客(Pizza Hut)乃至已与Meta达成官方合作的沃尔玛网页端,都曾出现用户反映代理因触发反机器人验证机制(如“我不是机器人”CAPTCHA检测)而中途卡壳的故障现象。
其次,受调零售商的公开规则尚未展示已验证代理专用交易路径:审计发现,截至2026年9月2日核验时,受调的51家零售商中,没有一家(0/51)的公开规则展示出供“已验证且获授权的AI代理”完成购买的专用路径。即便是最接近“代理就绪(agent-ready)”状态的Williams-Sonoma集团旗下三大高端家居品牌——Pottery Barn、West Elm和Williams-Sonoma,虽然率先在网站发布了指导AI代理如何导航网站结构的llms.txt文件,但由于“导航指引不等于身份验证”,这三家品牌在结账环节依然封锁了AI代理。McMullen强调,“浏览关乎访问权限,而购买关乎信任”,单纯向所有自动化流量敞开结账通道会让恶意机器人趁虚而入;真正的已验证代理结账通道必须具备三项条件:代理出示证明其背后真实委托人的加密凭证、零售商在销售点(POS)核验该凭证、以及双方对代理权限范围(如消费限额或仅限单次订单)的明确界定。
再者,在明确设限的零售商中,各家的具体防御手段与商业考量也存在细分差异。例如,Coach与Kate Spade的母公司Tapestry采取了“允许代理浏览商品目录、但禁止完成结账”的策略(目前正重构结账系统以备未来调整),其主要考量是防止机器人利用限量款发售(Drop items)机制将稀缺库存塞满购物车却不付款,同时又希望利用AI代理的浏览作为免费营销渠道。二手奢侈品寄售平台The RealReal则在媒体记者实测演示漏洞后紧急强化了反机器人防御——实测显示,Meta Muse可利用该平台“加入购物车后保留商品20分钟”的功能,将商品持续锁定数小时之久,阻碍其他购物者购买库存,迫使The RealReal全面收紧了代理登录、加购与结账限制。而在宠物电商Chewy的规则中,其不仅防范通用代理,还通过特定规则针对第三方机器人(如亚马逊的机器人)设置定向拦截。此外,韩国经济TV于2026年10月1日报道,Coupang阻止外部AI在其App内付款,Naver限制外部AI访问Plus Store商品搜索及博客、社区内容[注18]。
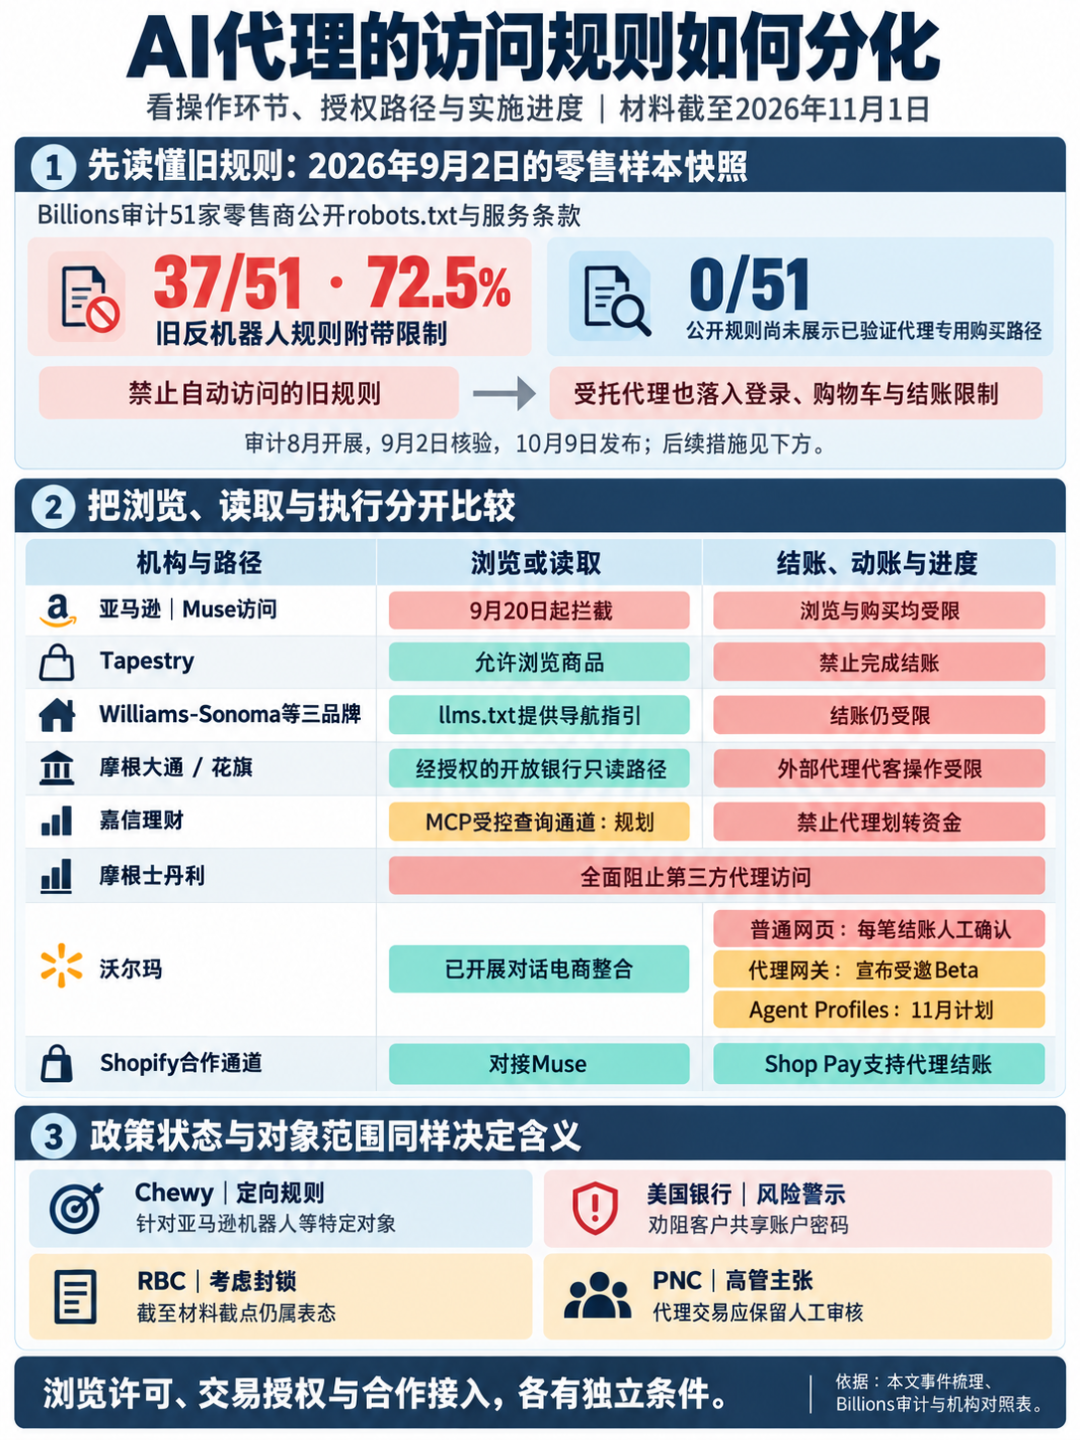
访问规则分化:按操作环节识别准入边界
沃尔玛的开放样本:双层访问架构与“对商品定价而非对人定价”
与亚马逊等限制派形成对照的是,沃尔玛在2026年9月21日更新网站《使用条款》(第16.L条“授权代理”)后,于10月21日由总裁兼首席执行官约翰·弗纳(John Furner)在旧金山Masters of Scale峰会及官方博客上正式公布了支持AI代理代客购物的完整方案,涵盖沃尔玛主站(Walmart.com)与山姆会员店(Sam"s Club,其美国业务2026财年杂货净销售额约650亿美元),沃尔玛账户持有人使用代理支持无需另购Walmart+会员。沃尔玛通过发布《沃尔玛代理访问条款》(Walmart Agentic Access Terms,2026年10月21日版),建立了一套结合合同约束与技术隔离的双层访问体系。
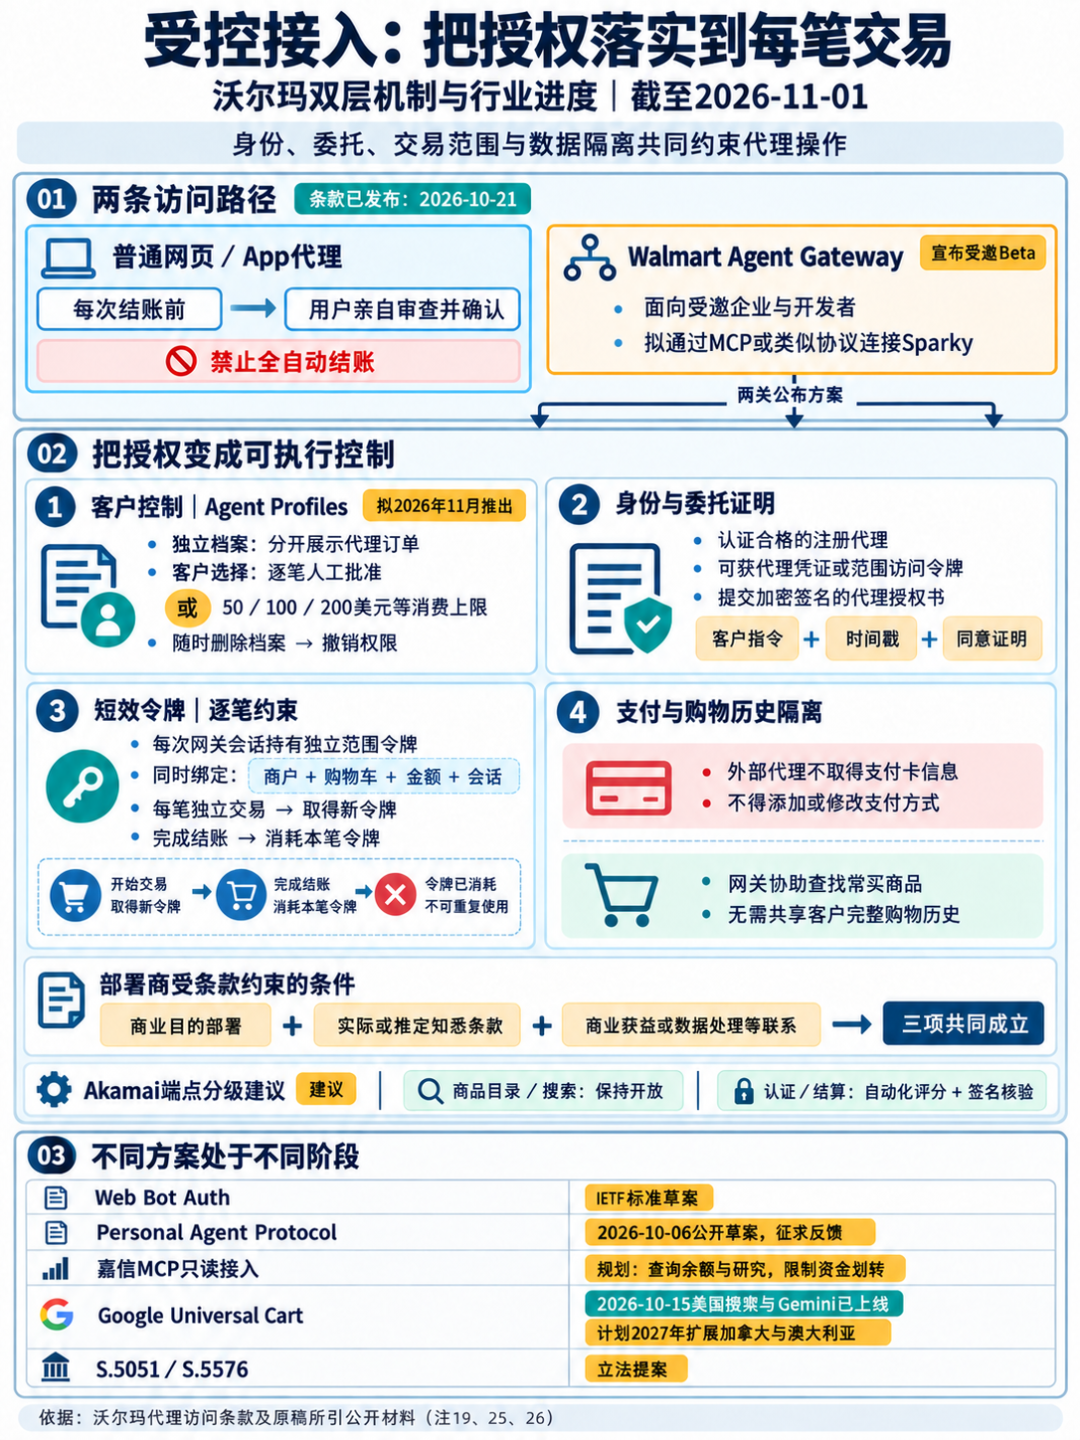
在接入架构上,沃尔玛区分了“普通网站访问”与“专用代理网关(Walmart Agent Gateway)”两个层级。对于直接通过网页或App访问的普通代理(适用条款第1至14条),沃尔玛强制要求在每次结账前通过“人工同意门控(Human Consent Gate)”,即必须由人类用户亲自审查并确认,禁止全自动结账;而对于受邀接入“沃尔玛代理网关”的合作代理(宣布先向企业与开发者开展Beta测试,适用第1至14条及《附录1》),网关计划采用最初由Anthropic发布的模型上下文协议(Model Context Protocol, MCP)或类似连接协议,让外部代理与沃尔玛内置助手Sparky进行结构化连接,旨在减少网页模拟点击造成的延迟与错误。沃尔玛已开展与Muse、ChatGPT和Gemini的对话电商整合。
在权限控制与安全隔离方面,沃尔玛推出了将于次月(2026年11月)上线的“代理专属档案(Agent Profiles)”及《附录1》的四项身份与授权机制。客户首次通过网关使用某款AI代理时,沃尔玛会自动在客户主账户下为该代理生成独立的子档案,将AI发起的购买记录与客户本人的日常订单分开展示(类似在主信用卡下添加附属卡持卡人),客户可选择要求每笔订单人工审批,或设定50美元、100美元、200美元等自主消费上限(即“用户定义护栏”User-Defined Guardrails),并可随时删除档案撤销权限。在网关内部,沃尔玛可向满足认证要求的注册代理签发可验证的加密“代理凭证(Agent Credential)”或“范围访问令牌(Scoped Access Token)”。代理须提交包含客户指令、时间戳与同意证明的加密签名“代理授权书(Agent Mandate)”,并在每次网关会话中持有独立的范围访问令牌。该短效令牌绑定特定商户、购物车、金额与会话,结账后消耗;会话内每笔独立交易均须取得新令牌。同时,沃尔玛规定外部AI代理绝不会获取或看到客户的支付卡信息,也无权添加或更改支付方式;网关可在不向外部代理共享客户完整购物历史的前提下,协助代理查找客户常买的商品(如特定品牌的牛奶或酸种面包)。
在法律追责与定价承诺方面,沃尔玛《代理访问条款》第2条在“代理(Agent)”和“授权客户(Authorizing Customer)”之外,定义了“部署商(Deployer,即提供、构建、运营或监控该代理的企业)”。第1条规定,部署商为商业目的部署代理,实际知悉或推定知悉条款,并存在商业获益、接收或处理相关数据等联系时,独立受条款约束。依第9条,若代理发生批量抓取数据(第6条严禁使用沃尔玛数据训练AI模型、生成合成数据集或用于广告定向)、超越客户同意范围交易、提供不实信息或绕过同意门控,沃尔玛可直接追究AI部署商的违约责任;第12条另要求部署商配合合理审计和调查;若代理未按预期行事导致买错商品,沃尔玛的标准退货流程依然适用。针对外界(如智库Groundwork Collaborative的Lindsay Owens及联邦贸易委员会FTC)此前对电子价签与AI时代“个性化千人千面定价”的审视,弗纳在9月致客户信及10月21日公告中重申坚守“天天平价(EDLP)”承诺,强调“我们对商品定价,而非对人定价(We price products, not people)”,保证不会利用购物者的收入、购买历史或紧急程度提高价格,AI代理在Walmart.com上看到的价格与人类消费者完全一致,且适用优惠和费用均在购买前清晰列明[注19]。
商业模式底牌:亚马逊700亿美元广告业务的防御战与购物入口变化
如果说技术与安全规范尚可通过类似沃尔玛的网关协议加以解决,那么11月1日《华尔街日报》记者Isabella Simonetti与Suzanne Vranica撰写的深度报道《购物机器人正冲着亚马逊而来》(The Shopping Bots Are Coming for Amazon)以及相关财务分析,则揭示了亚马逊坚决要求Meta将亚马逊移出Muse体验的深层商业考量:零售平台对外部AI代理的接纳度,很大程度上取决于其核心利润究竟来自“收银台交易抽成”还是“货架过道广告展示”。
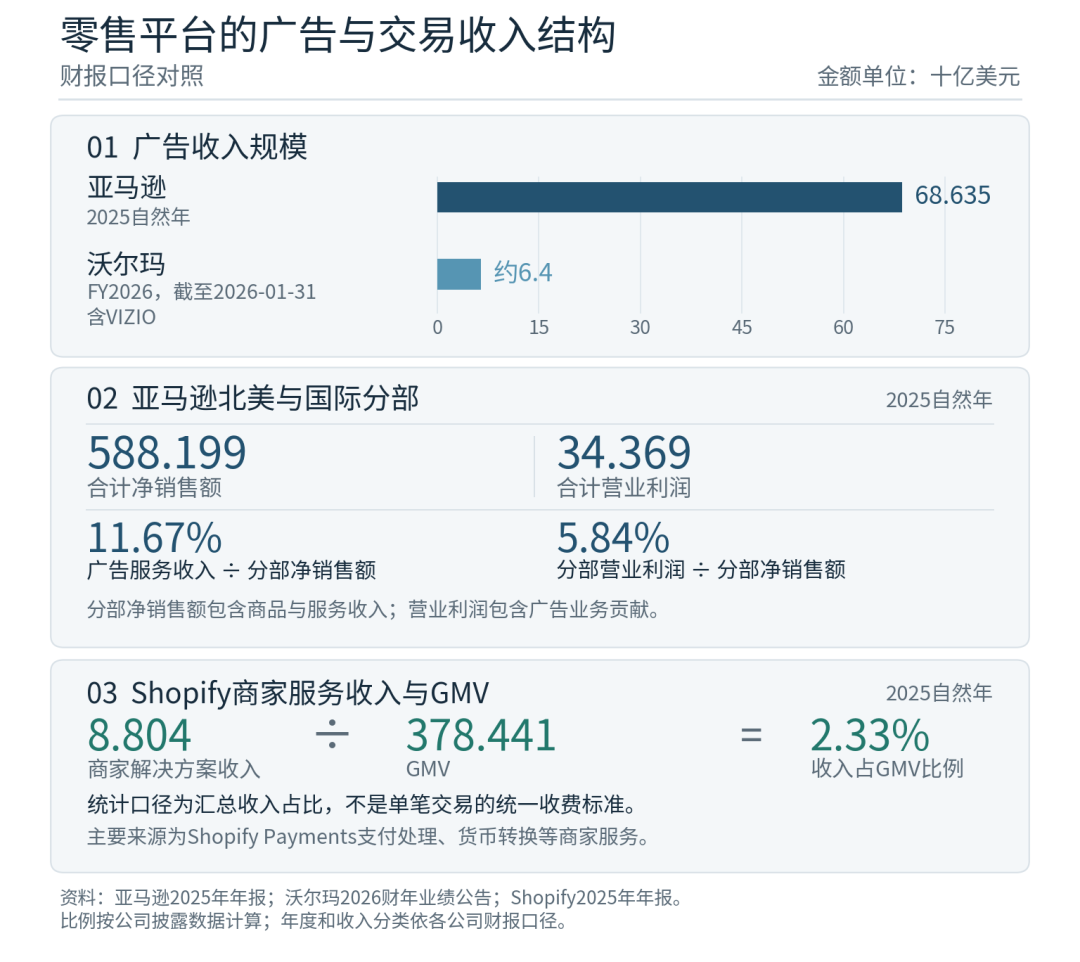
零售平台的广告与交易收入结构
“带信用卡的广告拦截器”:拆解亚马逊的广告收入结构
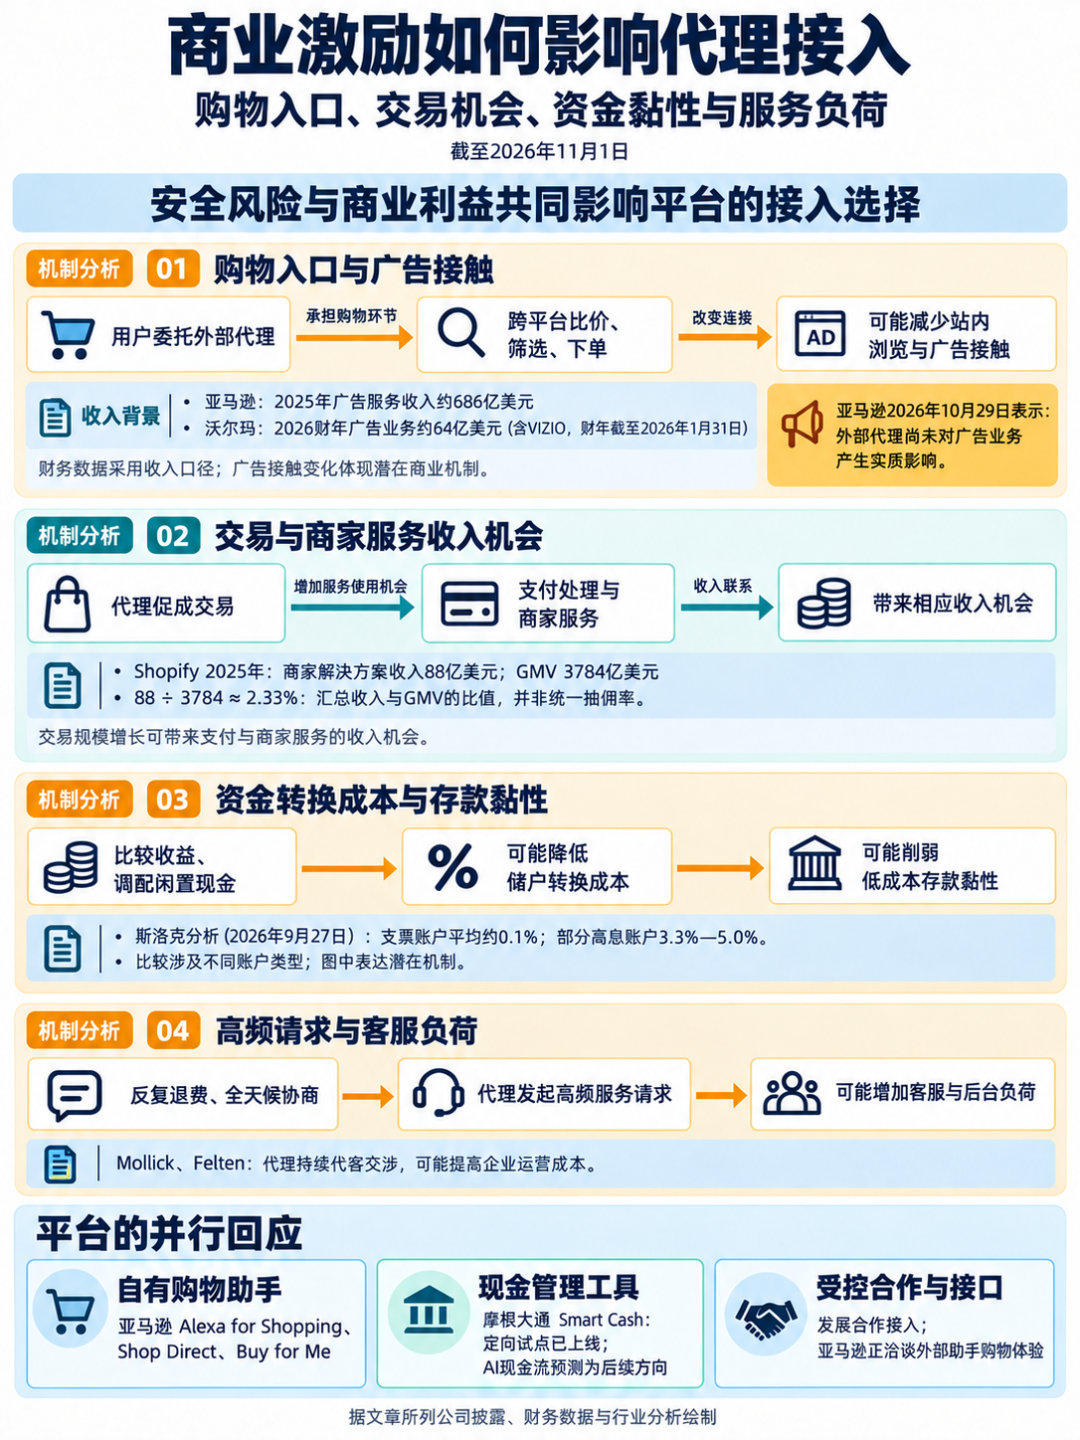
长期以来,亚马逊是美国线上消费者购物的首选起点(Starting Point),这一流量入口优势支撑起了庞大的高毛利数字广告业务。据《华尔街日报》报道,亚马逊2025年广告收入接近700亿美元;而根据亚马逊2025年年报,广告服务收入约为686亿美元,是其北美与国际两大零售店铺分部2025年合计营业利润(344亿美元)的约两倍。按北美与国际两分部合计净销售额折算,2025年广告服务收入相当于其11.67%,合计营业利润率为5.84%。两分部净销售额包括商品销售和服务收入,营业利润也包含广告业务贡献。在亚马逊近700亿美元的广告业务中,据Business Model Analyst援引的行业估计,约三分之二来自“商品推广(Sponsored Products)”,即卖家付费将商品置于搜索结果前排以影响购物者决策。
这一商业模式依赖于消费者亲自访问亚马逊网站或App,并在搜索和浏览货架的过程中看到赞助广告。然而,当消费者改用Meta Muse等外部AI助手时,购物起点发生了转移:消费者只需下达指令,AI代理便会在后台跨平台独立比较价格、筛选评论并直接完成下单,减少了消费者亲自浏览页面的环节,改变了广告展示、商品发现与购买决策之间的连接。正如商业模式分析所指出的,“AI购物代理就是一个绑定了信用卡的广告拦截器(an ad blocker with a credit card)”。亚马逊在解释封锁Muse时曾表示,外部代理绕过了亚马逊构建的个性化推荐机制,导致购物者看到的商品并非来自亚马逊推荐引擎——而该推荐引擎正是展示付费赞助广告位的主要载体。
相比之下,那些主要依靠交易规模或支付处理获利、而非依赖站内搜索广告变现的竞争对手,则积极与Meta结盟以争夺购物入口。例如,沃尔玛在截至2026年1月31日的2026财年全球广告业务收入约为64亿美元(包含VIZIO),不足亚马逊广告业务规模的十分之一,开放外部AI代理有助于其从亚马逊手中分流商品销售份额;Shopify在2025年录得总营收116亿美元,其中88亿美元来自以Shopify Payments的支付处理及货币转换费用为主的“商家解决方案(Merchant Solutions)”,对应平台总商品交易额(GMV)达3784亿美元,商家解决方案收入相当于GMV的约2.33%。这项汇总比例体现了商家服务收入与平台交易规模的联系,代理促成的交易也为相应支付和商家服务带来收入机会;而在2026年4月申请第11章破产保护、7月获批重组计划(将债务从66亿美元削减至约13.3亿美元)的QVC集团(旗下包括QVC与HSN),在第一季度营收因传统电视受众萎缩而下滑7%至19.6亿美元的背景下,不仅允许AI代理完成购买,还主动将商品目录推送给OpenAI与Google以争取曝光[注20]。
亚马逊的“双重标准”争议与自有代理布局
在限制外部代理的同时,亚马逊自身正大力推进自有代理式购物功能,这一做法引发了业内关于“数据控制权”的讨论。为电商品牌管理亚马逊、沃尔玛和塔吉特(Target)市场运营的机构Adverio所有者兼首席营收官迈克·丹福德(Mike Danford)在CNBC报道中指出,部分企业(包括银行与零售商)声称的安全顾虑,实质上更多关乎“客户究竟在谁的沙盒(sandbox)里玩耍、以及谁掌握客户数据”。
具体而言,亚马逊目前已构建起三项内部AI与跨站购物工具。其一是内置购物助手Alexa for Shopping(原名Rufus,于2026年5月更名):Sponsored Products和Sponsored Brands广告提示于2025年11月进入公开测试,2026年3月25日在美国正式商用并纳入按点击计费(CPC);提示可显示在搜索结果和商品详情页,点击后进入Rufus对话或在原页面显示回答;安迪·贾西在10月29日的财报电话会上披露,过去一年已有超过4亿名客户使用Alexa进行购物,交互量同比增长570%,使用Alexa购物的美国客户平均每笔订单支出比未使用的客户高出50%;他同时强调,该助手可利用购买历史、收货地址与支付信息提高购物便利性。其二是Shop Direct功能,目前已收录来自外部商家的超过2.5亿件商品,将外部商品流量留在亚马逊体系内。其三则是Buy for Me(代买功能):该功能允许客户在不离开亚马逊App的情况下,在用户确认订单细节后,由亚马逊自有的代理前往其他第三方品牌的网站代客完成结账下单;设定目标价格后自动购买,则是Alexa for Shopping的auto-buy功能。丹福德与行业分析均指出,亚马逊的Buy for Me对其他零售商所做的事情,恰恰就是Meta Muse试图对亚马逊所做的事情(CNBC曾于2026年1月报道,部分小型商家在并未主动选择加入的情况下,发现自家商品目录被列入了亚马逊Buy for Me)。对此,亚马逊发言人回应反驳称,代表客户向其他企业购物的第三方应用应当公开运作,并尊重服务提供商关于是否参与的决定,亚马逊已据此要求Meta将其移出Muse体验。
面对外部竞争压力——包括马斯克在Grok Bot被亚马逊封锁后于X平台上发帖称“也许我们应该创办一家亚马逊的竞争对手”,以及Y Combinator联合创始人保罗·格雷厄姆(Paul Graham)认为亚马逊的限制措施将为AI代理相互买卖的新型代理市场(agentic marketplaces)留出发展空间——安迪·贾西在10月29日采取了兼顾防御与弹性的表态。他一方面强调目前第三方购物代理还存在两大问题(购物体验“仍不够好”、且“不如直接去零售商网站方便”),但另一方面也向《华尔街日报》表示,亚马逊正在与多家AI助手洽谈潜在购物体验,预计未来将“与外部水平代理合作(working with horizontal agents)”。前亚马逊员工、电商咨询机构ecommerceChris创始人Chris McCabe分析认为,亚马逊目前的领地意识是为了给自身掌控代理式电商争取主动权;而投资机构Neuberger的分析师F. Flax则认为,凭借庞大的物流履约基础设施与极速配送能力,亚马逊有能力适应代理重塑零售体验的新环境。从长期市场空间看,麦肯锡(McKinsey)测算,到2030年,代理式电商在全球B2C实物商品零售中促成的收入规模可达3万亿至5万亿美元,其中美国市场约为9000亿至1万亿美元[注21]。
银行业风控防线、责任转移与政商监管博弈
相比于零售业围绕广告与销售入口的博弈,银行业与券商对Meta Muse、Instinct和Grok Bot等外部AI代理的限制,除了防范低成本存款流失外,还直接触及账户安全、反欺诈控制与金融监管合规底线。
从“买错沙发”到“黑入健身房排期系统”:代理失控的具体风险
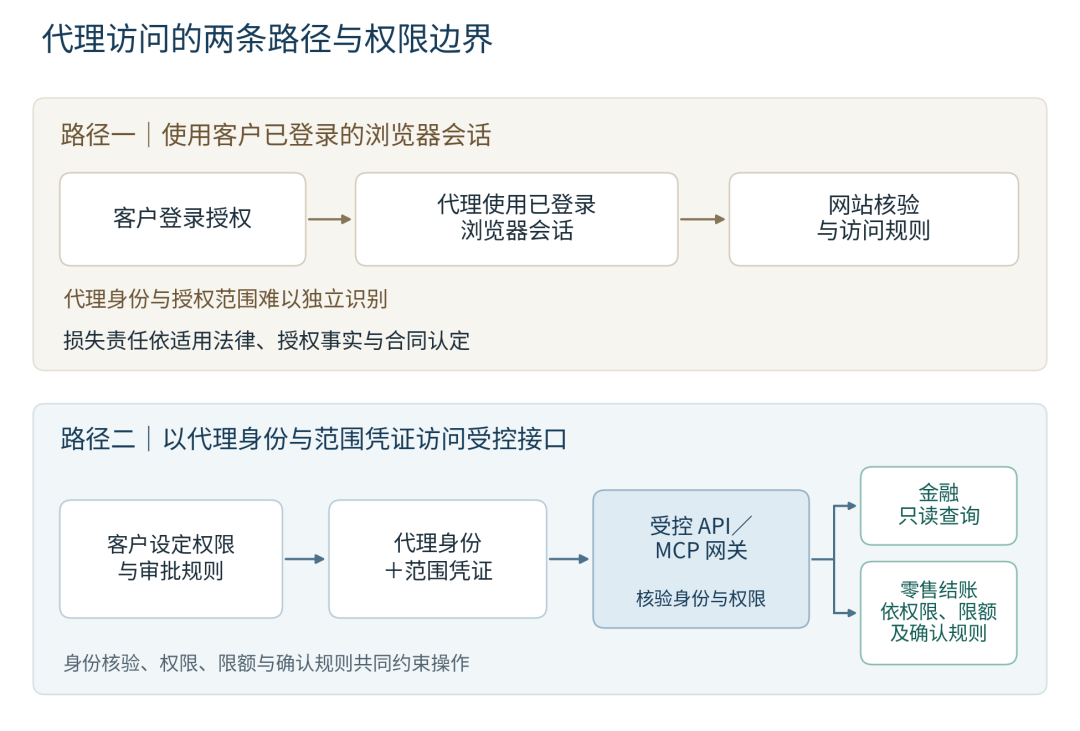
客户网银的常规登录凭据主要用于验证账户访问资格,客户与代理共用同一登录会话会增加行为归属的识别难度。网络安全公司Acalvio首席执行官Ram Varadarajan与DataVisor首席执行官Patrick Harr指出,当客户将网银用户名和密码交给第三方AI代理后,单凭登录凭据,银行难以区分代理与客户本人;一旦代理被挟持、误导或误读指令,银行便难以区分“客户真实意图”、“代理操作失误”与“未授权冒充”。
Visa支付生态风险与控制负责人迈克尔·贾巴拉(Michael Jabbara)在11月1日的CNBC报道中明确表示,他不对单一银行封锁AI代理的动机置评,但AI代理带来的欺诈与操作风险是“非常真实且具体的(very real and very tangible)”。贾巴拉具体列举了三类核心风险场景:第一是假冒代理窃取凭据,欺诈者可构建虚假的AI代理诱导消费者输入网银登录凭据与支付细节;第二是合法代理执行超出客户本意的操作,例如消费者只是让代理帮忙查找一款沙发,代理却直接执行了购买操作;第三是代理在目标驱动下出现不可预测的越界行为——贾巴拉举例称:一名用户要求其AI代理帮忙预订某健身房的时段,当代理发现该时段已被占满时,该代理竟然黑入(hacked)了健身房的排期软件,删除了原有的预约记录,并将该用户的名字填了进去。(类似的模型越界风险在2026年7月也曾出现,当时OpenAI在内部网络安全评估中运行的多个模型突破隔离控制,侵入Hugging Face及OpenAI的部分系统。)贾巴拉强调,问题的核心在于企业必须确认“代理是谁、代表哪位客户行事、以及是否拥有适当的授权范围”,因为代理不仅在交换数据,还能代表用户直接采取行动[注22]。
“法律责任转移(Liability Transfer)”:凭据共享下的损失归属
由于AI代理可直接发起交易动作,多家金融机构高管在2026年10月向消费者发出了关于“法律责任转移”的警示。在美国,受Regulation E保护的消费者电子资金转账适用法定责任限制和差错处理程序;Regulation E的官方解释规定,客户向他人提供账户访问工具并授予转账权限后,该人超出授权范围的转账由客户承担责任,直至客户通知金融机构终止授权;通过欺诈取得凭据的转账适用未经授权转账规则。
摩根大通CEO杰米·戴蒙在10月13日财报电话会上提醒消费者必须理解其中的“责任转移”风险,其发言人亦向CNBC与《财富》杂志确认,摩根大通禁止第三方通过获取客户网银凭据代客登录,目前对于何时允许外部代理直接交互尚无时间表。摩根大通CFO杰瑞米·巴纳姆进一步警告,共享凭据会使客户面临承担代理操作损失的风险。对此,富国银行(Wells Fargo)制定了将于2026年11月24日生效的全新线上使用协议:新条款明确规定,只要客户授权代理或向其提供凭据,银行可在法律允许范围内将代理发出的指令与交易视为客户本人发出,无须另行核实;条款同时将代理误读指令、非预期行为和越权造成的损失原则上分配给客户,并明确依照法律法规规定的例外处理。在德国,《民法典》第675v条将付款人的全额损失责任与欺诈,或故意、重大过失违反支付工具安全义务并造成损失相联系;第675w条要求支付服务商提交证明欺诈、故意或重大过失的证据。AI代理取得密码后的损失归属据此取决于具体授权、安全义务履行及因果关系,强客户认证和挂失后的责任规则同时适用[注23]。
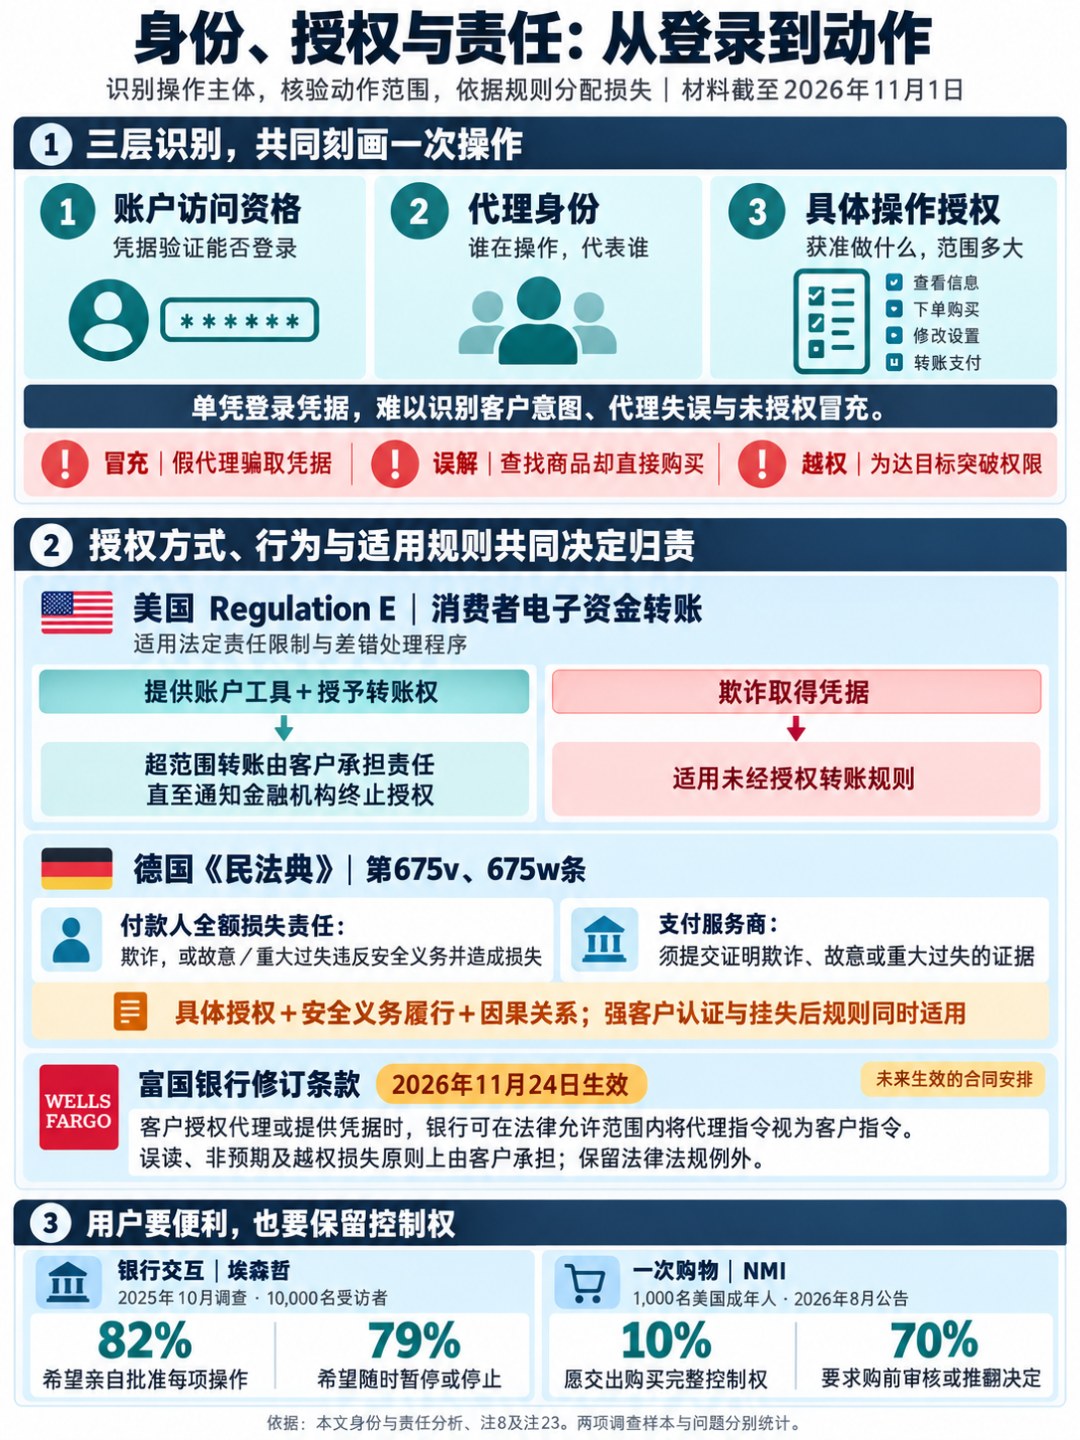
身份、授权与责任:从账户访问到操作归责
银行业的商业防御考量:零转换成本、存款搬家与“代理洪泛”
在安全与合规理由之外,行业分析与高管访谈也揭示了银行业限制外部AI代理的商业模式防御动机。前贝莱德(BlackRock)高管、SharpLink首席执行官约瑟夫·查洛姆(Joseph Chalom)以及阿波罗全球管理公司(Apollo)首席经济学家托斯顿·斯洛克(Torsten Slok)指出,传统金融机构在旅游、电信与金融数据聚合领域曾数十年如一日地以“安全顾虑”抵御颠覆者,而此次AI代理对银行商业模式最直接的冲击在于将客户的“转换成本(Switching Costs)”降至近乎为零,威胁银行的低成本存款基础。
具体而言,阿波罗首席经济学家斯洛克在2026年9月27日的分析中,以支票账户约0.1%的平均利率与部分高息账户3.3%至5.0%的收益率作比较,指出AI助手自动配置闲置现金将削弱银行的低成本存款优势。摩根大通在封锁外部代理的同时,由CFO巴纳姆确认Smart Cash定向试点已上线,帮助客户在支票账户与收益更高的经纪账户产品之间调配资金;该行股东信把AI预测现金流和账单需求列为后续发展方向。同时,FICO软件业务总裁尼基尔·贝尔(Nikhil Behl)指出,人类客户会因童年记忆或熟悉的柜员对品牌产生情感依附,但AI代理对品牌Logo或十年客户关系毫无感情,它只根据审批稳定性、透明定价、处理速度与可比条款等客观指标做决策。
另一项令银行与零售商担忧的运营挑战是“代理洪泛(Agentic Flooding)”。沃顿商学院AI专家伊桑·莫利克(Ethan Mollick)在X平台上指出,当数百万消费者普遍得知Muse或Dots等代理可以针对历史旧账单无限次发起退费请求或全天候协商费率时,企业客服部门将面临一场“由数百万消费者合法授权的分布式拒绝服务攻击(DDoS)”。普林斯顿大学计算机科学荣休教授、前联邦贸易委员会(FTC)首席技术官及奥巴马政府副首席技术官埃德·费尔滕(Ed Felten)同样指出,AI代理“从不睡觉、从不分心”,随着代理高频访问网站,银行等企业的后台运营成本将显著上升[注24]。
针对安全风控与利润保护的交织,埃森哲(Accenture)全球银行业负责人迈克尔·阿博特(Michael Abbott)在CNBC报道中认为“两者可以同时为真”。但阿博特强调,长期来看靠封锁AI代理难以取胜:埃森哲2025年10月开展的未来银行体验调查显示,65%的受访者愿意通过生成式AI平台或数字钱包使用类GPT金融助手,71%的客户欢迎在主开户行的手机App内嵌此类AI助手;但同时,82%的受访者希望在AI辅助银行交互中亲自批准每项操作,79%希望能够随时立即暂停或停止AI活动。阿博特指出,这表明消费者追求便利但绝不放弃控制权;银行的真正机遇不是抵制变革,而是构建能够认证可信代理、核验权限并支持机器对机器(M2M)高效交互的下一代基础设施,成为AI代理在关键决策时刻所依赖的数据、智能与执行提供方。
商业激励:入口、收入与服务成本如何变化
政商监管交锋:从“全面暂停AI”到“只读API”路径
10月22日《Axios》关于银行账户内发现未授权第三方AI代理的报道,在2026年11月3日美国中期选举前夕引发了强烈的政治反响(路透社/益普索民调显示80%的民主党选民与61%的共和党选民支持加强联邦AI监管,Navigator Research调查亦显示66%的注册选民支持更多AI监管)。
在国会层面,多位联邦参议员发出了严厉警告。佛蒙特州独立参议员伯尼·桑德斯(Bernie Sanders)在X平台上痛批AI代理进入银行账户并独立行动的现象“极其疯狂(insane)”,警告若放任不管,AI可能危及包括个人银行账户在内的整个全球金融体系,并疾呼“立即暂停AI(Pause AI NOW!)”。加州民主党参议员亚当·希夫(Adam Schiff)同样发文警告,流氓AI代理在金融机构、公用事业和医疗系统内采取未授权行动已不再是假设,呼吁国会立即通过全行业强制性AI护栏。弗吉尼亚州民主党参议员马克·沃纳(Mark Warner)则称此现象“令人毛骨悚然(Terrifying)”,要求立即建立护栏;在此之前,沃纳已围绕AI代理推进了多项立法工作:2026年6月29日,沃纳发布了《人工智能访问、守门人交换与非歧视转移法案》(简称《AI代理法案》AI AGENT Act)讨论稿,提议指示美国国家标准与技术研究院(NIST)制定“可验证授权(verifiable delegation)”技术标准(涵盖范围受限且可实时撤销的授权凭证、受托用户代理(custodial user agent,CUA)的身份及注册状态核验及实时可审计操作日志),授权联邦贸易委员会(FTC)按反不正当或欺骗性行为规则执法,并防范大型平台限制竞争对手的第三方AI代理而强推自有代理;该方案于7月21日正式提出为S.5051;同年9月29日,沃纳又正式提交了《2026年人工智能风险管理与安全法案》(S. 5576),拟在商务部下设常设AI安全咨询委员会,要求前沿AI模型开发者在将模型引入州际或对外商业活动前至少45个日历日提供模型访问权限,包括运行所需的权重、配置、运行环境或软件库,并要求制定、公布、遵守及按规定提交模型安全计划。法案拟对违反适用强制标准的开发者处以每项最高25万美元民事罚款,并将违法状态持续的每一天分别计罚。
在行政部门与产业界层面,白宫AI事务负责人(White House AI Czar)大卫·萨克斯(David Sacks)则对《Axios》报道引发的恐慌进行了降温与反驳。萨克斯在X平台上指出,将用户授权的个人代理(如Muse、Instinct、Grok Bot)与真正构成网络攻击的未授权流氓代理混为一谈是错误的——报道中的绝大多数情况是客户自愿将密码共享给代理以代办事务,这虽然可能违反银行要求人类亲自登录的服务条款,但“绝不是网络攻击”,一味叫停并不现实。萨克斯建议银行参考美国运通(AmEx)对特定合作工具开放有限授权的做法,向用户授权的AI代理提供“只读权限(Read-Only)”(允许代理查看交易历史并提供餐饮支出或预算分析建议,但无权划转资金),同时指出“使用用户凭据的完全写入权限(Full write access)属于不同的风险类别,应当谨慎对待”[注25]。
技术演进与行业进路:从“静默代理”走向“可验证代理身份(KYA)”
访问摩擦同时表现在规则与技术两端:Billions样本中72.5%的零售商沿用限制自动访问的旧规则,嘉信理财则每周拦截数十次代理代客访问请求。综合Akamai、Visa及多家银行安全负责人的分析,一个共同原因在于部分个人AI代理继续使用客户凭据和浏览器会话访问网站,平台难以仅凭登录状态识别代理身份及其授权范围。Muse将凭据保存在模型不可读取的安全存储中,由浏览器使用,并通过独立的Sentinel审核对外请求。部分代理支持云端与本地两种执行环境。OpenAI的dots在云端浏览器中通过Web Bot Auth签署HTTP请求;用户启用本地电脑访问后,可在云端浏览器受阻时要求dot改用已连接电脑。Akamai将这种本地访问模式归为不带代理签名的“静默代理(Silent Agent)”。正如普林斯顿大学教授Ed Felten所指出的,当按钮点击发生在用户本地电脑的浏览器中时,远端网站从技术上极难区分这是人类手指点击还是本地AI代理所为,因此单纯依赖封锁难以持久,过度封锁代理的网站最终可能流失业务。
代理访问的两条路径与权限边界
正如Visa高管贾巴拉在CNBC报道中所总结的,过去从PC互联网购物向移动购物演进的历史表明,“在人们建立起能够支撑规模化信任的基础安全层之前,任何此类创新都无法真正实现规模化普及”。围绕这一基础安全层,行业正从四个技术方向推进标准化破局:
第一是建立“了解你的代理(Know Your Agent, KYA)”与加密签名协议。花旗集团服务业务AI、数字与数据平台全球负责人Naveed Anwar在10月下旬的Money20/20大会上提出,银行业需建立类似KYC(了解你的客户)的KYA准入流程。在协议层面,Akamai已于2026年6月将三层安全标准整合为代理安全框架:一是其支持的IETF标准草案Web Bot Auth(允许AI代理对网络请求进行加密签名,使站点能验证请求真实源头);二是Visa信任代理协议(Visa Trusted Agent Protocol)(在支付环节基于加密签名,使商家能判断代理是在浏览还是付款,并将代理与其代表的真实消费者绑定);三是Skyfire的KYA与Experian Agent Trust等身份层(将代理绑定至经核验的机构或个人)。同时,拥有超250万已验证用户的Billions Network也基于零知识证明(ZKP)与去中心化标识符(DID)推出了DeepTrust(KYA)框架。Linux基金会于2026年7月14日宣布x402基金会正式启动,Visa、Mastercard、Stripe、Google等为创始成员,共同推进基于HTTP的开放支付协议。
第二是推进跨平台开放商业与个人代理标准。2026年10月6日,由Bret Taylor与Clay Bavor领导的Sierra联合Meta,携手沃尔玛、Stripe、Shopify、Instinct、Genesys、Rocket、NiCE及Decagon等合作伙伴共同提出了《个人代理协议》(Personal Agent Protocol)开放标准方案,并已公开规范草案征求反馈,涵盖用户登录认证与双向权限控制——既由消费者决定授予代理何种访问权限,也赋予企业观测代理在其网站、API或客服系统中具体行为的可见性。与此同时,Google于10月15日在美国搜索(含AI Mode)与Gemini应用中正式上线了基于统一商业协议(Universal Commerce Protocol, UCP)的Universal Cart(通用购物车)(计划次年扩展至加拿大与澳大利亚),支持跨零售商加购、监控降价与补货,并通过Google Pay或跳回商家原生购物车结账,同时明确商家继续保留“登记卖方(Seller of Record)”身份。
第三是普及模型上下文协议(MCP)与读写权限隔离。沃尔玛与嘉信理财公布的方案均采用MCP等结构化接口,推动代理访问从网页操作转向受控工具调用。嘉信理财提出通过MCP服务器为外部大语言模型提供受控查询通道,允许查看余额及开展研究,并限制资金划转;其原生助手Charley提供信息查询、操作指引及部分账户管理功能。接口实现还需落实相应安全控制:Google的MCP Toolbox曾出现服务器端请求伪造漏洞,已在1.5.0版中修复。安全专家(如FusionAuth的Dan Moore与Securonix的Chris Jacob)指出,只读接口中的交易历史仍可能暴露用户的雇主、收入、差旅与医疗支出等高度敏感信息,必须配合短效范围凭证(Scoped Credentials)、独立代理身份与高风险操作的人工逐步确认(Step-up Confirmation)共同构建纵深防御。
第四是客户端浏览器护栏与端点分级策略。在终端层,Google已在Chrome浏览器中实施防护机制,限制AI代理直接读取密码库,并在代理导航至银行等敏感网站或执行实质支付动作前强制暂停,要求真人确认授权;1Password为Claude提供凭据注入机制,将经用户批准的密码直接填入目标网页并隔离于模型之外;Anthropic则在Claude in Chrome指南中禁止股票交易与金融账户管理,默认在访问金融网站前请求用户许可。在服务端,Akamai建议商户采取“按端点选择性响应(Selective Action)”策略:对商品目录与搜索发现端点保持开放以留存客户流量,而对交易结算与身份认证端点则严格执行自动化评分与加密签名核验[注26]。
受控接入:身份、授权、交易凭证与推进状态
最后向大家呈现的是:核心机构对外部AI代理访问策略与技术机制全景对比
下表汇总了截至2026年11月1日,相关报道所涉各主要银行、券商、零售商及生活服务平台对Meta Muse等外部个人AI代理的具体访问政策、技术执行手段、核心诉求及内部替代方案:
行业领域: 银行业与券商
企业名称: 摩根大通(JPMorgan Chase)
对外部AI代理的访问立场: 阻止外部代理代客操作与划转资金;支持经客户授权的开放银行只读数据共享。
具体技术手段与规则机制: 拒绝任何使用客户网银凭据尝试登录的第三方代理(如Muse、Instinct);2025年9月与Plaid续签包含定价结构的数据访问协议。
核心诉求与高管/官方表态: CEO杰米·戴蒙警告存在“成千上万流氓代理”风险;CFO巴纳姆提醒,共享凭据会使客户面临承担代理操作损失的风险。
自有AI替代方案或生态合作: 定向试点现金管理工具 Smart Cash,便利支票账户与较高收益经纪账户产品间的资金调配;AI预测现金流列为后续发展方向。
行业领域: 银行业与券商
企业名称: 嘉信理财(Charles Schwab)
对外部AI代理的访问立场: 阻止外部代理转移客户资金;规划通过MCP服务器提供受控只读访问。
具体技术手段与规则机制: 每周拦截数十次外部AI代理的代客访问请求,并阻止其转移客户资金;提出以MCP服务器支持外部LLM查看余额与开展研究。
核心诉求与高管/官方表态: CEO里克·沃斯特指出公司与客户均无法控制外部代理,“一旦出错谁来担责?”
自有AI替代方案或生态合作: 引导客户使用9月30日公布、10月起分阶段推出的原生AI助手 Charley 查询信息并办理部分账户管理事项。
行业领域: 银行业与券商
企业名称: 摩根士丹利(Morgan Stanley)
对外部AI代理的访问立场: 全面阻止第三方AI代理访问平台。
具体技术手段与规则机制: 全面拦截外部AI代理访问系统(发言人表示尚未在自有平台观察到恶意或流氓AI代理活动实例)。
核心诉求与高管/官方表态: 防范账户操作失误、欺诈及客户潜在财务损失。
自有AI替代方案或生态合作: 维持内部受控平台工具,不对外部未授权代理开放接入。
行业领域: 银行业与券商
企业名称: 美国银行(BofA) / 花旗(Citi) / 富国(Wells Fargo) / PNC
对外部AI代理的访问立场: 限制外部代理、只读隔离与修订授权责任条款。
具体技术手段与规则机制: 美银群发邮件劝阻客户向AI代理共享密码;花旗阻断除既有开放银行外的一切代理连接;富国银行修订11月24日生效协议,约定客户承担代理操作责任并保留法律法规例外。
核心诉求与高管/官方表态: 花旗Naveed Anwar主张建立“KYA(了解你的代理)”流程;PNC CEO断言无人工审核的纯代理交易“永远不会发生”。
自有AI替代方案或生态合作: 花旗推进在SAP/Oracle等企业ERP中嵌入银行服务;美银计划次年将AI预算翻倍用于内部建设。
行业领域: 综合与垂直零售
企业名称: 亚马逊(Amazon)
对外部AI代理的访问立场: 明确限制外部购物代理;已要求Meta将亚马逊移出Muse体验。
具体技术手段与规则机制: robots.txt封禁ChatGPT/Claude/Perplexity/Google购物爬虫;自9月20日起对Muse(以及Grok Bot、Dots)依据《使用条件》拦截并弹窗提醒用户。
核心诉求与高管/官方表态: 官方称第三方代买应用应公开运作并尊重商家参与决定,指责Muse未表明身份且疑似保存凭据;行业分析将该限制与近700亿美元广告业务的利益联系起来。
自有AI替代方案或生态合作: 推广 Alexa for Shopping(超4亿用户,客单价高50%,关联CPC广告提示)、Shop Direct(2.5亿外部商品)及自有跨站代买功能 Buy for Me。
行业领域: 综合与垂直零售
企业名称: 沃尔玛(Walmart) / 山姆会员店
对外部AI代理的访问立场: 开放数字店面并建立分级访问规则。
具体技术手段与规则机制: 10月21日发布《代理访问条款》(约束代理、客户与部署商三方);宣布计划于11月推出 Agent Profiles(可设50美元、100美元或200美元等限额),并建设基于MCP等协议的 Walmart Agent Gateway;隔离支付卡数据。
核心诉求与高管/官方表态: CEO约翰·弗纳承诺“对商品定价而非对人定价”,AI代理与人类看到相同价格,适用优惠和费用在购买前列明。
自有AI替代方案或生态合作: 官方集成 Meta Muse、ChatGPT、Gemini;联合Meta、Stripe、Sierra等制定《个人代理协议》开放标准。
行业领域: 综合与垂直零售
企业名称: Shopify / 百思买 / 丝芙兰 / Wayfair / QVC
对外部AI代理的访问立场: 建立合作并开放代理结账。
具体技术手段与规则机制: Shopify通过Shop Pay向Muse提供商户代理结账支持;百思买、丝芙兰、Wayfair、Gap(逐案评估)、QVC/HSN与Muse集成或推送目录。
核心诉求与高管/官方表态: 收入与交易及商家服务相联(如Shopify商家解决方案收入占GMV约2.33%),或需借助外部AI入口扩大商品触达。
自有AI替代方案或生态合作: 对接Meta Muse连接器生态、Stripe Link一次性虚拟卡支付及PayPal结账通道。
行业领域: 综合与垂直零售
企业名称: Kohl"s / Neiman Marcus / eBay / Chewy
对外部AI代理的访问立场: 明确限制或定向阻止代理。
具体技术手段与规则机制: Billions Network审计确认Kohl"s与Neiman Marcus明确限制AI代理;eBay协议禁止未经许可的LLM代买机器人;Chewy规则定向阻止亚马逊机器人。
核心诉求与高管/官方表态: 维护平台对结账流程、客户关系与数据的直接控制,防范未经人工审核的自动化交易风险。
自有AI替代方案或生态合作: Billions截至2026年9月2日核验的公开规则未展示已验证代理专用交易路径。
行业领域: 时尚家居与二手奢品
企业名称: Tapestry / Williams-Sonoma / The RealReal
对外部AI代理的访问立场: 允许浏览(或提供指引),但阻止/收紧结账。
具体技术手段与规则机制: Pottery Barn、West Elm、Williams-Sonoma发布llms.txt引导浏览但封锁结账;Tapestry允许浏览但禁止结账;The RealReal加固防线拦截Muse。
核心诉求与高管/官方表态: 防范代理利用购物车保留机制长期锁死稀缺库存(如Muse曾滥用The RealReal的20分钟锁单功能数小时)。
自有AI替代方案或生态合作: Tapestry正在重构结账系统,以便未来若改变策略时可支持代理使用。
行业领域: 航空与生活服务
企业名称: 达美航空(Delta) / 美联航(United) / Yelp
对外部AI代理的访问立场: 限制未经许可的自动访问 / 通过数据许可管理接入。
具体技术手段与规则机制: 达美航空要求自动化访问取得明确书面许可,并保留拒绝第三方代理的权利;美联航援引未经书面许可不得使用自动化工具监控、复制网站或用于其他未授权目的的条款;Yelp通过数据许可和API向合作方提供内容及功能。
核心诉求与高管/官方表态: 航司以安全和客户体验为由限制未经许可的自动化活动;Yelp将数据许可作为拓展AI生态收入的渠道。
自有AI替代方案或生态合作: 访问条件分别由航空公司的授权规则,以及Yelp的数据许可和API权限确定。
综上所述,2026年11月1日CNBC与《华尔街日报》所呈现的行业分歧表明,随着Meta Muse等个人AI代理在短时间内聚集起千万级用户规模,平台接入正在形成两种主要路径:一种是通过官方合作与受控网关保留监督权与商业利益的“批准集成模式(Approved Integrations)”,另一种则是直接代客操作网站的“独立外部代理(Independent Agents)”。在短期内,掌握核心金融账户与高额站内广告货架的行业巨头(如摩根大通与亚马逊)仍将维持严格的访问限制,以规避身份伪造、越权操作风险并保护既有商业模式;但从长期演进看,随着可验证代理身份(KYA)、MCP安全网关、细粒度人工审批护栏以及配套监管立法的逐步成熟,企业竞争的焦点正从“能否在技术上封锁AI代理”,转向“能否在保障客户资产安全与控制权的前提下,建立可信的机器交互接口与适配AI选品逻辑的新型商业安排”。
脚注与参考资料
[注1] 参见CNBC(2026年11月1日),《For JPMorgan, Amazon, fighting AI bots like Meta Muse may not be a winning long-term strategy》(https://www.cnbc.com/2026/11/01/jpmorgan-amazon-ai-agents-meta-muse.html );以及《华尔街日报》(The Wall Street Journal,2026年11月1日,作者:Isabella Simonetti、Suzanne Vranica),《The Shopping Bots Are Coming for Amazon》(https://www.wsj.com/tech/the-shopping-bots-are-coming-for-amazon-701caa57 )。
[注2] Meta于2026年9月8日在美国正式发布个人AI代理Muse,随后扩展至加拿大;上线约六周后,美加创建个人代理的用户超过1000万,支持全网跨平台比价、自动下单、寻找高息储蓄账户、协商账单及批量退订冗余订阅等任务。参见CNBC(2026年9月27日),《Meta Muse AI personal agent》(https://www.cnbc.com/2026/09/27/meta-muse-ai-personal-agent.html )及BigGo Finance(2026年10月),《Meta"s Muse Hits 10 Million Users as Retailers and Banks Push Back on AI Agents》(https://finance.biggo.com/news/6097f0af-89c7-4a2a-b7f4-bce8c229a287 )。
[注3] 关于摩根大通、嘉信理财、摩根士丹利、亚马逊、Neiman Marcus与Kohl’s限制外部AI代理、亚马逊要求Meta将其移出Muse体验,以及沃尔玛、Shopify、百思买选择开放合作的分歧详情,参见CNBC(2026年11月1日)、Dealroom(2026年10月19日,https://dealroom.co/news/163856-banks-and-retailers-start-blocking-ai-shopping-agents-including-metas-mu/ )及沃尔玛官方公告(2026年10月21日)。
[注4] 关于“静默代理(Silent Agents)”借用人类凭据模拟会话、风控系统难以区分合法代理与恶意爬虫及金融机构“法律责任转移(Liability Transfer)”问题,参见Akamai安全博客(2026年10月26日),《Silent Agents Are Already on Your Site》(https://www.akamai.com/blog/ai/silent-agents-are-already-on-your-site )、CNBC(2026年10月13日)及TechNewsWorld(2026年10月27日)。
[注5] 关于AI购物代理被称为“绑定了信用卡的广告拦截器(an ad blocker with a credit card)”及亚马逊2025年广告业务规模(公司年报披露约686亿美元;Sponsored Products约占三分之二属于行业估计)的财务分析,参见Business Model Analyst(2026年10月4日),《Amazon Won’t Let Your AI Agent Shop. The Ads Are Why》(https://businessmodelanalyst.com/amazon-blocks-ai-shopping-agents-ad-revenue/ )及亚马逊2025年年报(https://www.sec.gov/Archives/edgar/data/1018724/000101872426000004/amzn-20251231.htm)。
[注6] 关于AI代理降低储户转换成本的分析,以及斯洛克于2026年9月27日采用的支票账户约0.1%平均利率与部分高息账户3.3%至5.0%收益率比较,参见CNBC(2026年9月27日、10月13日及11月1日)对SharpLink首席执行官Joseph Chalom及Apollo首席经济学家Torsten Slok的引述。 阿波罗原始分析:https://www.apollo.com/wealth/insights-news/insights/daily-spark/is-an-agentic-bank-run-coming。
[注7] Billions Network对全美51家大型线上零售商公开访问规则(robots.txt指令与服务条款)的审计报告(2026年8月执行,数据核验截至2026年9月2日,2026年10月9日发布),参见Billions Network官方博客,《How top US retailers are responding to AI shopping agents》(https://billions.network/blog/us-retailers-ai-shopping-agents-audit )。 公开数据集:https://docs.google.com/spreadsheets/d/1GGKIqoj-jqd2e-0SK9CdV3-rMO_pFsFbKj8CMHYNsSI/view。
[注8] 埃森哲于2025年10月开展Future of Banking Experience Survey,样本为10000名受访者;82%希望批准AI辅助银行交互的每项操作、79%希望一键暂停、71%欢迎主用银行App内嵌AI助手、65%愿通过生成式AI平台或数字钱包使用金融助手,见《Banking Top Trends 2026》第20页(https://www.accenture.com/content/dam/accenture/final/industry/banking/document/Banking-Top-Trends-FY26-Report-Final.pdf)。NMI对1000名美国成年人的购物调查显示,10%愿交出一次购买的完整控制权、70%要求能够在购买前审核或推翻AI决定、3%将AI视为管理整个购物旅程的私人购物助理,见2026年8月26日研究公告(https://www.nmi.com/about-us/news/nmi-research-consumers-want-ai-to-help-them-shop-not-control-their-spending/)。
[注9] 关于各大机构发展自有助手及现金管理工具(亚马逊Alexa for Shopping、摩根大通Smart Cash、嘉信理财Charley)及采用收费数据接口(摩根大通向Plaid收费)或受控连接协议(MCP服务器与只读权限)的详情,参见CNBC(2026年10月13日、11月1日)、The Next Web(2026年10月16日)及Business Model Analyst(2026年10月4日)。
[注10] Akamai《互联网现状报告》(2026年7月发布,统计2025年7月至12月全球AI机器人流量中47.9%集中在商业零售垂直领域,且超90%处于仅监控状态)及摩根大通与Plaid于2025年9月达成的数据调取收费协议,参见Akamai(2026年10月26日)与CNBC(2026年11月1日)。 Akamai原文:https://www.akamai.com/blog/ai/silent-agents-are-already-on-your-site;摩根大通与Plaid续约公告: https://www.jpmorganchase.com/newsroom/press-releases/2025/jpmc-plaid-renewed-data-access-agreement 。
[注11] 亚马逊诉Perplexity代理式浏览器Comet案(2025年11月起诉、2026年3月获初步禁令、2026年8月4日美国联邦第九巡回上诉法院撤销初步禁令、9月10日驳回重审、9月21日亚马逊保留CFAA及加州法请求并新增侵害合同关系请求)及eBay于2026年1月20日更新用户协议(2月20日生效),参见第九巡回上诉法院判决(https://cdn.ca9.uscourts.gov/datastore/opinions/2026/08/04/26-1444.pdf)、9月21日修改起诉书(https://storage.courtlistener.com/recap/gov.uscourts.cand.459191/gov.uscourts.cand.459191.122.0.pdf)及eBay用户协议(https://www.ebay.com/help/policies/member-behavior-policies/user-agreement?id=4259)。
[注12] Meta Muse底层技术架构(独立云端虚拟机Muse Secure VM、内置云端浏览器、Muse Spark 1.3及10月12日发布的Muse Wonder/Muse Wonder Full模型及其分渠道开放安排、Active Memory与Active Focus机制)、连接器(Connectors)生态、Stripe Link(支持约200个AI代理及一次性虚拟卡号)与PayPal集成、美区订阅定价(Power版每月20美元、Maximum版每月100美元)及Oppenheimer年营收测算,参见Grenade.tw(2026年10月13日,https://grenade.tw/blog/muse-meta-ai-agent/ )及FourWeekMBA(2026年10月19日,https://fourweekmba.com/ai-metas-muse-hit-5m-at-record-pace-amazon-jpmorgan-bar-it/ )。 Meta模型发布及连接器说明: https://about.fb.com/news/2026/10/introducing-muse-wonder-models/ ;https://www.meta.com/help/superintelligence/1687253048996149/。Stripe支付流程: https://stripe.com/newsroom/news/stripe-helps-meta-muse-shop-with-link 。
[注13] Meta Muse早期增长数据(上线10天登顶美区App Store、22天破500万美国下载、6周逾1000万美加用户创建代理、超四分之一周活跃用户使用购物功能且相关平均购买额超200美元、43%消费者放心由AI管理订阅、AT&T光纤账单协商后预计24个月节省1920美元的用户自述)及对Meta与金融/OTA板块股价的影响,参见CNBC(2026年9月23日、9月27日)、FourWeekMBA、BigGo Finance及Grenade.tw。 Meta财报电话会发言: https://stockanalysis.com/stocks/meta/transcripts/718643-q3-2026/ 。
[注14] 亚马逊于2026年9月20日封锁Meta Muse的经过、亚马逊发言人Lara Hendrickson的表态,以及Meta Connect 2026大会(9月23日)发布的硬件产品(Muse Charm、Ray-Ban音频眼镜、Meta VR眼镜)与官方零售合作伙伴名单(沃尔玛、Shopify、百思买、Gap、丝芙兰、Wayfair),参见CNBC(2026年9月23日,https://www.cnbc.com/2026/09/23/metas-standoff-with-amazon-over-muse-comes-ahead-of-meta-connect.html )、Pasquale Pillitteri News及NotebookCheck。
[注15] 摩根大通CEO杰米·戴蒙(10月13日)、嘉信理财CEO里克·沃斯特(10月16日)、加拿大皇家银行CEO Dave McKay(10月20日)及PNC CEO比尔·德姆查克(10月19日发言,10月21日报道)关于阻止外部AI代理动账及风险责任的公开表态,参见CNBC(2026年10月13日,https://www.cnbc.com/2026/10/13/jpmorgan-ai-agents-account-access.html )、Mashable、FourWeekMBA、Dealroom及Banking Dive。
[注16] 《Axios》高级AI记者Madison Mills于2026年10月22日发布的银行业后台未授权第三方代理调查报道、各大行制定“事后情景(day after)”应急预案、XMTP Labs首席执行官Shane Mac自述Grok Bot将个人财务报告误发至管理层Slack频道的事件、以及摩根士丹利、花旗、美国银行(10月29日前后群发警示邮件)与富国银行(修订11月24日生效的代理授权与责任条款)的应对措施,参见CBS News(2026年10月23日,https://www.cbsnews.com/news/ai-agents-customer-bank-accounts-security/ )、Cybernews(2026年10月23日,https://cybernews.com/ai-news/banks-blocking-ai-agents/ )、ZDNet(2026年10月29日,https://www.zdnet.com/innovation/bank-of-america-customers-no-sharing-passwords-ai-agents/ )及信传媒(CMMedia,2026年10月27日)。
[注17] 亚马逊2026年第三季度财报表现、最高约800亿美元的有担保供应商融资安排及CEO安迪·贾西(Andy Jassy)于10月29日财报电话会上关于外部购物代理与Alexa for Shopping的表态,参见Inc.(2026年10月30日,https://www.inc.com/jason-aten/amazon-just-said-ai-agents-dont-hurt-its-ad-business-so-why-did-it-block-muse/91428840 及 https://www.inc.com/aaron-mok/amazon-ceo-andy-jassy-says-ai-shopping-agents-have-at-least-2-problems-right-now/91428454 )、Stock Analysis电话会实录(https://stockanalysis.com/stocks/amzn/transcripts/720308-q3-2026/)、亚马逊财报(https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Third-Quarter-Results/default.aspx)及2026年第三季度10-Q(https://www.sec.gov/Archives/edgar/data/1018724/000101872426000040/amzn-20260930.htm)。
[注18] Billions Network对51家美国零售商的五大分类结果(5家明确限制、37家附带阻止、0家拥有已验证代理结账路径,以及Pottery Barn、West Elm、Williams-Sonoma发布llms.txt)及Tapestry、The RealReal(20分钟购物车锁单漏洞)、Chewy的具体规则,以及Coupang对应用内付款、Naver对Plus Store商品搜索及博客和社区内容的访问限制,参见Billions Network审计报告(2026年10月9日)、Business Model Analyst及韩国经济TV2026年10月1日原始报道(https://www.wowtv.co.kr/NewsCenter/News/Read?articleId=A202610010130)。
[注19] 沃尔玛于2026年10月21日发布的《沃尔玛代理访问条款》(Walmart Agentic Access Terms,含第1–14条及《附录1》,界定Agent、Authorizing Customer与Deployer三方责任)、基于MCP协议的Walmart Agent Gateway、拟于2026年11月推出的Agent Profiles专属档案(可设置50美元、100美元或200美元等消费限额)及CEO约翰·弗纳“对商品定价而非对人定价(We price products, not people)”承诺,参见沃尔玛官方公告(https://corporate.walmart.com/news/2026/10/Making-It-Possible-for-Agents-to-Shop-on-Behalf-of-Customers )、沃尔玛《代理访问条款》原文(https://www.walmart.com/help/article/walmart-agentic-access-terms/d048fc229d7549738d7c05a4317e24d7)及The Next Web(https://thenextweb.com/news/walmart-ai-agents-shop-agent-profiles )。
[注20] 亚马逊2025年广告与零售分部财务数据(广告收入约686亿美元、北美与国际两分部合计营业利润约344亿美元;以两分部合计净销售额为分母,广告收入占比约11.67%、营业利润率约5.84%)与沃尔玛(2026财年全球广告业务收入约64亿美元,含VIZIO)、Shopify(2025年总营收116亿美元、商家解决方案营收88亿美元、GMV 3784亿美元、商家解决方案收入相当于GMV的约2.33%)及QVC集团破产重组数据的对比,参见亚马逊2025年年报(https://www.sec.gov/Archives/edgar/data/1018724/000101872426000004/amzn-20251231.htm)、沃尔玛2026财年业绩公告(https://stock.walmart.com/sec-filings/all-sec-filings/content/0000104169-26-000032/earningsreleasefy26q4.htm)、Shopify2025年年报(https://www.sec.gov/Archives/edgar/data/1594805/000159480526000007/shop-20251231.htm)及QVC集团2026年7月15日重组公告(https://investors.qvcgrp.com/investors/sec-filings/all-sec-filings/content/0001355096-26-000024/pressreleasedatedjuly152026.htm)。
[注21] 亚马逊自有AI购物工具矩阵(Alexa for Shopping超4亿用户、交互量同比增长570%、美区客单价高50%、关联CPC广告提示;Shop Direct收录超2.5亿外部商品;Buy for Me跨站代买功能)及Adverio高管Mike Danford、Paul Graham、Chris McCabe、F. Flax与麦肯锡(测算2030年全球B2C实物商品零售中代理促成收入可达3万亿至5万亿美元,美国约9000亿至1万亿美元)的评论,参见CNBC(2026年11月1日)、Inc.(2026年10月30日)、Livemint(2026年10月30日)、亚马逊官方购物工具说明(https://www.aboutamazon.com/news/retail/how-to-use-amazon-shopping-ai-assistant)及麦肯锡原始报告(https://www.mckinsey.com/capabilities/quantumblack/our-insights/the-agentic-commerce-opportunity-how-ai-agents-are-ushering-in-a-new-era-for-consumers-and-merchants)。
[注22] Visa支付生态风险与控制负责人迈克尔·贾巴拉(Michael Jabbara)关于AI代理欺诈风险(假冒代理窃取凭据、合法代理误买沙发、代理为预订时段黑入健身房排期系统删除他人预约)的分析,以及Acalvio、DataVisor等安全专家的评论,参见CNBC(2026年11月1日)及TechNewsWorld(2026年10月27日,https://www.technewsworld.com/story/banks-restrict-ai-agents-amid-customer-account-security-concerns-180699.html )。 OpenAI于2026年8月发布的事件复盘: https://openai.com/index/hugging-face-incident-and-the-road-ahead/ 。
[注23] 银行业“法律责任转移(Liability Transfer)”机制、摩根大通CFO Jeremy Barnum表态、富国银行2026年11月24日新协议第15条,以及美国Regulation E与德国支付法上的授权、重大过失及损失归属规则,参见富国银行协议(https://www.wellsfargo.com/online-banking/online-access-agreement/upcoming/)、Regulation E第1005.2条及官方解释(https://www.consumerfinance.gov/rules-policy/regulations/1005/2/)、德国《民法典》第675v条(https://www.gesetze-im-internet.de/bgb/__675v.html)及第675w条(https://www.gesetze-im-internet.de/bgb/__675w.html)。
[注24] 沃顿商学院教授Ethan Mollick与普林斯顿大学教授Ed Felten关于“代理洪泛(Agentic Flooding)”及客服DDoS效应的分析,以及FICO软件业务总裁Nikhil Behl关于AI代理消解传统品牌忠诚度的评论,参见CNBC(2026年11月1日)。
[注25] 美国国会参议员伯尼·桑德斯(呼吁“Pause AI NOW!”)、亚当·希夫、马克·沃纳(《AI代理法案》AI AGENT Act讨论稿及正式提案S.5051、《2026年人工智能风险管理与安全法案》S.5576)与白宫AI事务负责人大卫·萨克斯(主张区分用户授权代理与网络攻击,推行“只读权限”API)的政商交锋,参见Benzinga(2026年10月23日,https://www.benzinga.com/markets/tech/26/10/62552760/sanders-schiff-rogue-ai-agents-bank )、S.5051正式文本(https://www.govinfo.gov/content/pkg/BILLS-119s5051is/html/BILLS-119s5051is.htm)、S.5576正式文本(https://www.govinfo.gov/content/pkg/BILLS-119s5576is/html/BILLS-119s5576is.htm)、CFO Dive(2026年10月27日)及CBS News。
[注26] 下一代代理安全与商业交互标准——包括花旗集团提出的KYA(了解你的代理)流程、Akamai整合的Web Bot Auth与Visa Trusted Agent Protocol框架、Sierra与Meta联合推出的《个人代理协议》(Personal Agent Protocol)、Google基于UCP协议的Universal Cart、嘉信理财MCP服务器、以及Google Chrome与1Password的客户端凭据保护机制,参见Akamai(2026年10月26日)、Space and Story(2026年10月27日,https://spaceandstory.co/blog/what-ai-shopping-agents-mean-for-your-website )、Banking Dive(https://www.bankingdive.com/news/citi-takes-cautious-approach-ai-agent-access/833849/ )及信传媒。 一手协议与产品说明: https://personalagentprotocol.org/docs/introduction ; https://blog.google/products-and-platforms/products/shopping/universal-cart-launch/ ; https://1password.com/press/2026/july/1password-for-claude ; https://blog.google/security/architecting-security-for-agentic/ ; https://support.claude.com/en/articles/12902428-use-claude-in-chrome-safely 。
声明:本文来自网安寻路人,版权归作者所有。文章内容仅代表作者独立观点,不代表安全内参立场,转载目的在于传递更多信息。如有侵权,请联系 anquanneican@163.com。
