人工智能正在推动网络安全从单点能力增强走向整体架构变革。大模型已广泛应用于威胁分析、漏洞检测和安全运营,但更深层的变化在于,AI正从辅助安全人员分析和决策,逐步走向自主规划任务、调用安全工具、执行防御操作并根据结果持续调整。面对日益复杂的攻击和不断扩大的数字资产规模,传统以规则检测、告警驱动和人工处置为主的防御模式亟需突破,网络安全正在迎来以自主执行和协同防御为特征的新阶段。
IDC认为,生成式AI技术的持续突破推动安全智能体市场进入爆发式增长期,到2030年,中国网络安全相关AI Agent应用市场规模将达到593.5亿元,未来五年的复合增长率高达106.5%。拥有不同基因的多元参与者(AI云厂商、互联网厂商、综合安全厂商、新兴创新者等)正在共塑市场格局,生态高度活跃。
24项AI赋能的网络安全软件技术有望重构安全产业格局
为了更清晰地判断不同AI赋能的网络安全软件技术的发展阶段及未来潜力,并帮助用户进行技术选型,国际数据公司(IDC)近日发布了《中国AI赋能的网络安全软件技术发展路线图,2026》(Doc#CHC53616026,2026年10月)报告,该报告对24项新兴及重要的AI赋能的网络安全软件技术进行了系统评估,并从技术采用阶段、市场热度、风险级别、采用速度以及市场培育时间等维度,对不同AI赋能的网络安全软件技术的发展状态进行了可视化呈现。
360数字安全集团、阿里巴巴、安恒信息、安永、博智安全、长亭科技、德勤、斗象科技、灰度安全、火山引擎、华为、绿盟科技、派拉软件、奇安信、启明星辰集团、青藤云安全、瑞数信息、矢安科技、山石网科、深信服科技、天地和兴、天融信、微步在线、威努特、网宿科技、悬镜安全、易安联、亿格云、亚马逊云科技、亚信、永信至诚、中国电信、竹云、指掌易(按公司首字母排序)入选各技术点推荐厂商。
2026年IDC中国AI赋能的网络安全软件技术发展路线图详见下方:
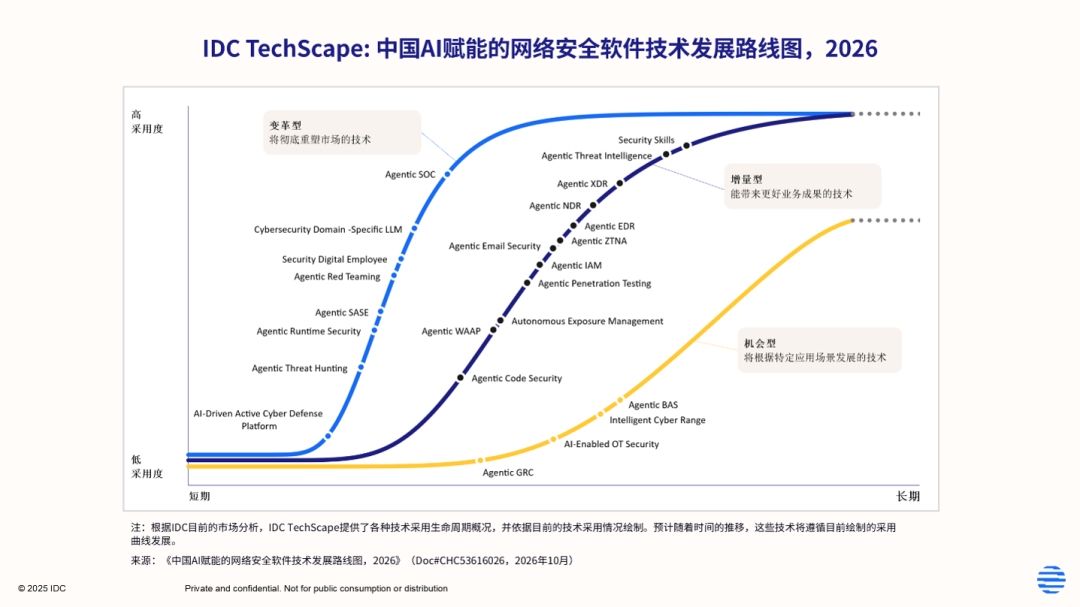
IDC本次研究报告显示, AI正在推动网络安全软件从产品智能化走向架构Agentic化,第一阶段是将AI作为Copilot嵌入现有安全产品,辅助分析师完成查询、研判和配置;第二阶段则是以Agent为新的安全计算与控制单元,重新定义安全产品之间的协作方式、决策机制和运营流程,最终推动端点、网络、身份、云、数据和安全运营体系向Agentic架构演进。
中国网络安全软件技术发展趋势:AI主动安全防御体系
步入Agentic时代,用AI打造主动安全防御体系,意味着网络安全不再局限于利用AI辅助人员做出判断,而是通过大模型、智能体与专业安全能力的协同,推动安全系统自主规划任务、执行防御行动,并依据反馈持续优化。从安全产品的智能化走向防御体系的自主化,AI正在重塑网络安全的决策机制与协作模式。未来,安全能力的关键不仅在于发现威胁,更在于主动识别风险、持续验证防御效果,并在可控、可验证的前提下实现自主响应。
总体来看,未来中国AI赋能的网络安全软件技术及市场发展趋势将主要呈现以下几点特征:
网络安全软件从“AI增强”迈向“Agentic架构重构”
未来AI对网络安全软件的影响将不再局限于告警摘要、智能问答、辅助分析等功能增强,而是逐步改变安全产品的底层运行机制。大模型负责理解复杂安全上下文,智能体负责任务规划与执行,安全Skills负责沉淀专业能力,并通过标准化工具接口连接现有安全控制能力,使安全产品逐步从“人操作产品”转向“人定义目标、智能体自主完成任务”。因此,Agentic并不是传统安全产品增加一个AI助手,而是安全软件架构、交互方式和运营模式的一次重构,将成为未来几年中国安全软件技术创新最重要的主线之一。
安全大模型成为新一代网络安全软件的核心智能底座
未来,通用大语言模型、安全垂域大模型以及面向特定任务的专用模型将长期并存。网络安全软件的技术竞争将逐渐从“谁拥有一个更大的模型”转向“谁能够更有效地组织和调度不同模型”。未来安全平台可能根据任务复杂度、数据敏感程度、响应时效和计算资源等条件,动态选择通用大模型、安全垂域模型或专用模型,并通过模型路由、模型协同、知识增强和智能体编排形成多模型协作体系;同时,企业私有模型、本地模型与公有云模型也可能按照不同安全和数据要求协同工作。
模型幻觉治理成为AI赋能网络安全软件规模化应用的关键前提
模型可能生成虚假线索、错误判断或不可行的攻击路径;在涉及自动化处置的场景中,错误推理还可能引发误隔离、权限配置错误或业务中断。因此,模型幻觉不仅影响分析准确性,也可能沿决策与执行链路放大风险。未来,网络安全技术提供商需要结合实时数据校验、安全规则、多模型验证、执行前风险评估及结果反馈等机制,建立覆盖推理、决策、执行和验证的全流程治理体系,并通过分级授权、人工审批和回滚机制约束高风险操作。
网络安全软件竞争从单点检测能力转向自主决策与闭环能力
AI对网络安全软件价值的影响将越来越集中于从风险发现到安全处置的全过程自动化。未来,产品需要具备更强的任务理解、攻击分析、风险判断和行动规划能力,减少安全人员在告警研判、攻击路径分析、处置决策和效果验证等环节中的重复操作,并根据实时反馈持续调整安全策略。由此,安全软件的竞争评价维度将进一步扩展,检测能力、自主决策能力、任务完成能力和安全闭环能力将共同决定产品价值。
长期来看,AI将推动网络安全软件向“主动防御体系”演进
大模型带来的语义理解、复杂推理和自主规划能力,使安全系统第一次具备持续寻找风险、提出安全假设、设计防御动作并根据结果调整策略的技术基础。未来,网络安全软件有望进一步融合安全大模型、暴露面管理、威胁情报、攻防验证以及多种安全控制能力,形成“持续感知—主动发现—自主推演—防御行动—效果验证”的闭环,最终从AI赋能单个安全产品走向AI驱动整个安全防御体系;不过这一方向目前仍处于早期探索阶段,将是更长期的产业演进目标。
分析师观点
IDC中国网络安全市场高级研究经理赵卫京认为:“AI正在推动网络安全软件进入持续而深刻的架构演进期,其影响已经从单点功能智能化逐步延伸至安全产品、运营模式乃至防御体系的重构。AI赋能网络安全的终极价值将体现为防御能力的自动化和主动化。不过,这一演进不会一蹴而就,模型可靠性、数据质量、自主决策边界以及安全责任机制仍是制约产业规模化落地的关键因素。对于技术提供商而言,未来竞争的核心也将逐渐从单纯的AI赋能转向模型能力、专业安全知识、Agentic架构、工具与Skills生态以及真实安全场景落地能力的综合竞争。”
本文作者:
赵卫京
IDC中国高级研究经理
声明:本文来自IDC咨询,版权归作者所有。文章内容仅代表作者独立观点,不代表安全内参立场,转载目的在于传递更多信息。如有侵权,请联系 anquanneican@163.com。
