近日,美国战略与国际问题研究中心(CSIS)未来实验室依托SAM.gov招标公告与USAspending公开合同数据,梳理了2019至2025财年美国联邦人工智能采购的整体情况。
数据显示,这一阶段联邦机构共授予2255份人工智能相关合同,累计投入达41亿美元,政府采购人工智能的规模正处于快速扩张阶段。
需求趋势:支出持续走高,商业驱动超越联邦
从需求侧看,联邦层面人工智能采购增长态势明确。与期初相比,AI相关合同数量增长两倍以上,年度支出同步攀升,2025财年单年支出已达11.62亿美元,当年相关招标公告达71份。
生成式AI是此轮增长中的突出变量,自ChatGPT推出以来,被标记为生成式人工智能的合同数量持续上升,2024财年为56份,2025财年增至118份,但其在整体AI采购资金中占比仍然有限。
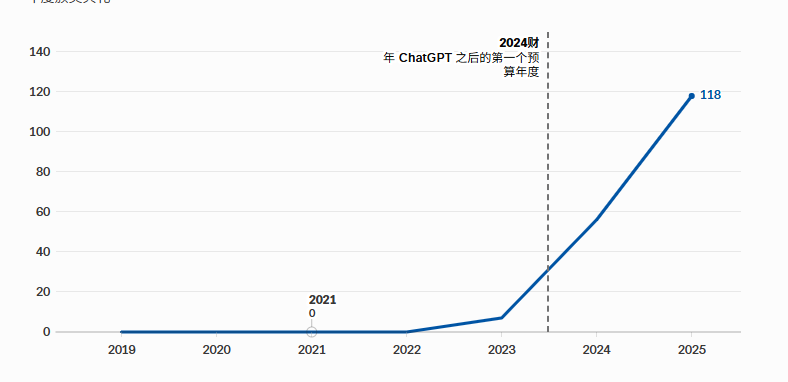
按照现有项目披露信息判断,后续联邦政府大概率会加大人工智能基础设施投入力度。但值得注意的是,在生成式AI普及之前,联邦AI投入与数据中心扩张节奏基本同步;而近年来商业侧数据中心建设明显提速,联邦政府的AI投资增速已落后于私营市场,当前AI基础设施建设的主要驱动力来自商业需求。
市场格局:长尾分布与头部集中并存
在供应商结构上,联邦AI采购市场呈现“长尾分布、头部集中”的特点。2255份合同由1250家不同供应商中标,超六成(66.2%)供应商仅获得一份合同;但资金分配高度向少数主体倾斜,排名前三的供应商占据了总额的30.4%。
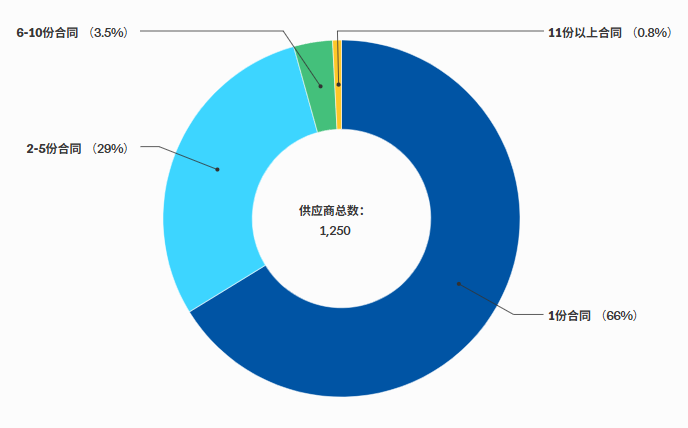
合同的年度金额中位数约为15万美元。中小供应商获得了七成合同,但资金份额仅为45%,说明中小项目普遍单额偏低。
整体市场尚未形成高度垄断,大量小批量、试点性质订单并行,表明政府正通过分散采购测试不同工具与方案,再择机推进大型项目。
在细分参与者中,传统大型IT和咨询企业仍是稳定供给方。以Palantir和ScaleAI为代表的商业AI公司虽然订单数量不多,经济影响却更为显著:两家合计合同金额达5.97亿美元,占总额近15%,而订单数量不足总量的1%。
部门分布:国防部绝对主导,民事机构占比较小
采购任务在部门分布上高度向国防领域集中。2019至2025财年,国防部包揽了64%的AI合同数量与83%的资金支出,是联邦AI采购的绝对核心。
在国防部内部,空军是最大采购方,累计签订1182份合同、总额8.72亿美元;DARPA同样是重要买家,签订合同187份,金额2.13亿美元。
治理现状:条款缺失与问责薄弱
与持续走高的采购规模形成反差的是,AI采购配套治理条款薄弱且不均衡。人工智能直接关联国家安全风险,在投入正式业务前需要完整的评估、权限管控与问责机制,但现有招标文件要求并不统一。
统计样本中,超过一半的AI招标通知缺乏明确的治理条款。保留相关条款的文件大多聚焦性能考核,基准测试是出现频率最高的要求(28份通知,占37%);但真正具备强问责属性的约束极为稀缺,明确的监控条款仅占5%,审计权限、红队测试、事件上报等要求出现比例均不足10%。
相对多见的硬性约定是数据权利条款,用以厘清数据与模型的归属及使用边界。从条款组合来看,基准测试与数据权利约定的搭配最为常见(占比31%),其次是基准测试结合模型可移植性(占比23%),而基准测试搭配运行监控或事件上报的组合则极为少见。
总体而言,美国联邦人工智能采购受国防需求强力拉动,规模持续扩张,市场格局兼具分散试点与头部集中的双重特征。
然而,治理框架的完善速度严重滞后于采购扩张,问责机制与风险管控条款存在明显缺口。如果美国希望依托政府采购持续巩固人工智能竞争优势,后续不仅需要增加投入,更需借助采购文件固化统一的绩效标准、风险约束和问责规则,将资金投入转化为稳定、可衡量的应用价值。
文章参考来源|CSIS、互联网公开信息
声明:本文来自赛博研究院,版权归作者所有。文章内容仅代表作者独立观点,不代表安全内参立场,转载目的在于传递更多信息。如有侵权,请联系 anquanneican@163.com。
